“比特币ETF”这个说法里,核心关键词有三个:
比特币、ETF、交易所交易。把这三个词拆开再合起来看,含义会清楚得多。
ETF是“交易所交易基金”的缩写,一种在证券交易所上市、像股票一样买卖的基金份额。它通常跟踪某个指数、商品或一篮子资产,投资者不需要直接持有底层资产,就能获得相应的价格敞口。
比特币ETF,就是把ETF这种“包装”套用在比特币上的产品:
基金持有比特币(或比特币相关的衍生品),发行在交易所交易的份额,每一份份额对应基金所持比特币价值的一部分。
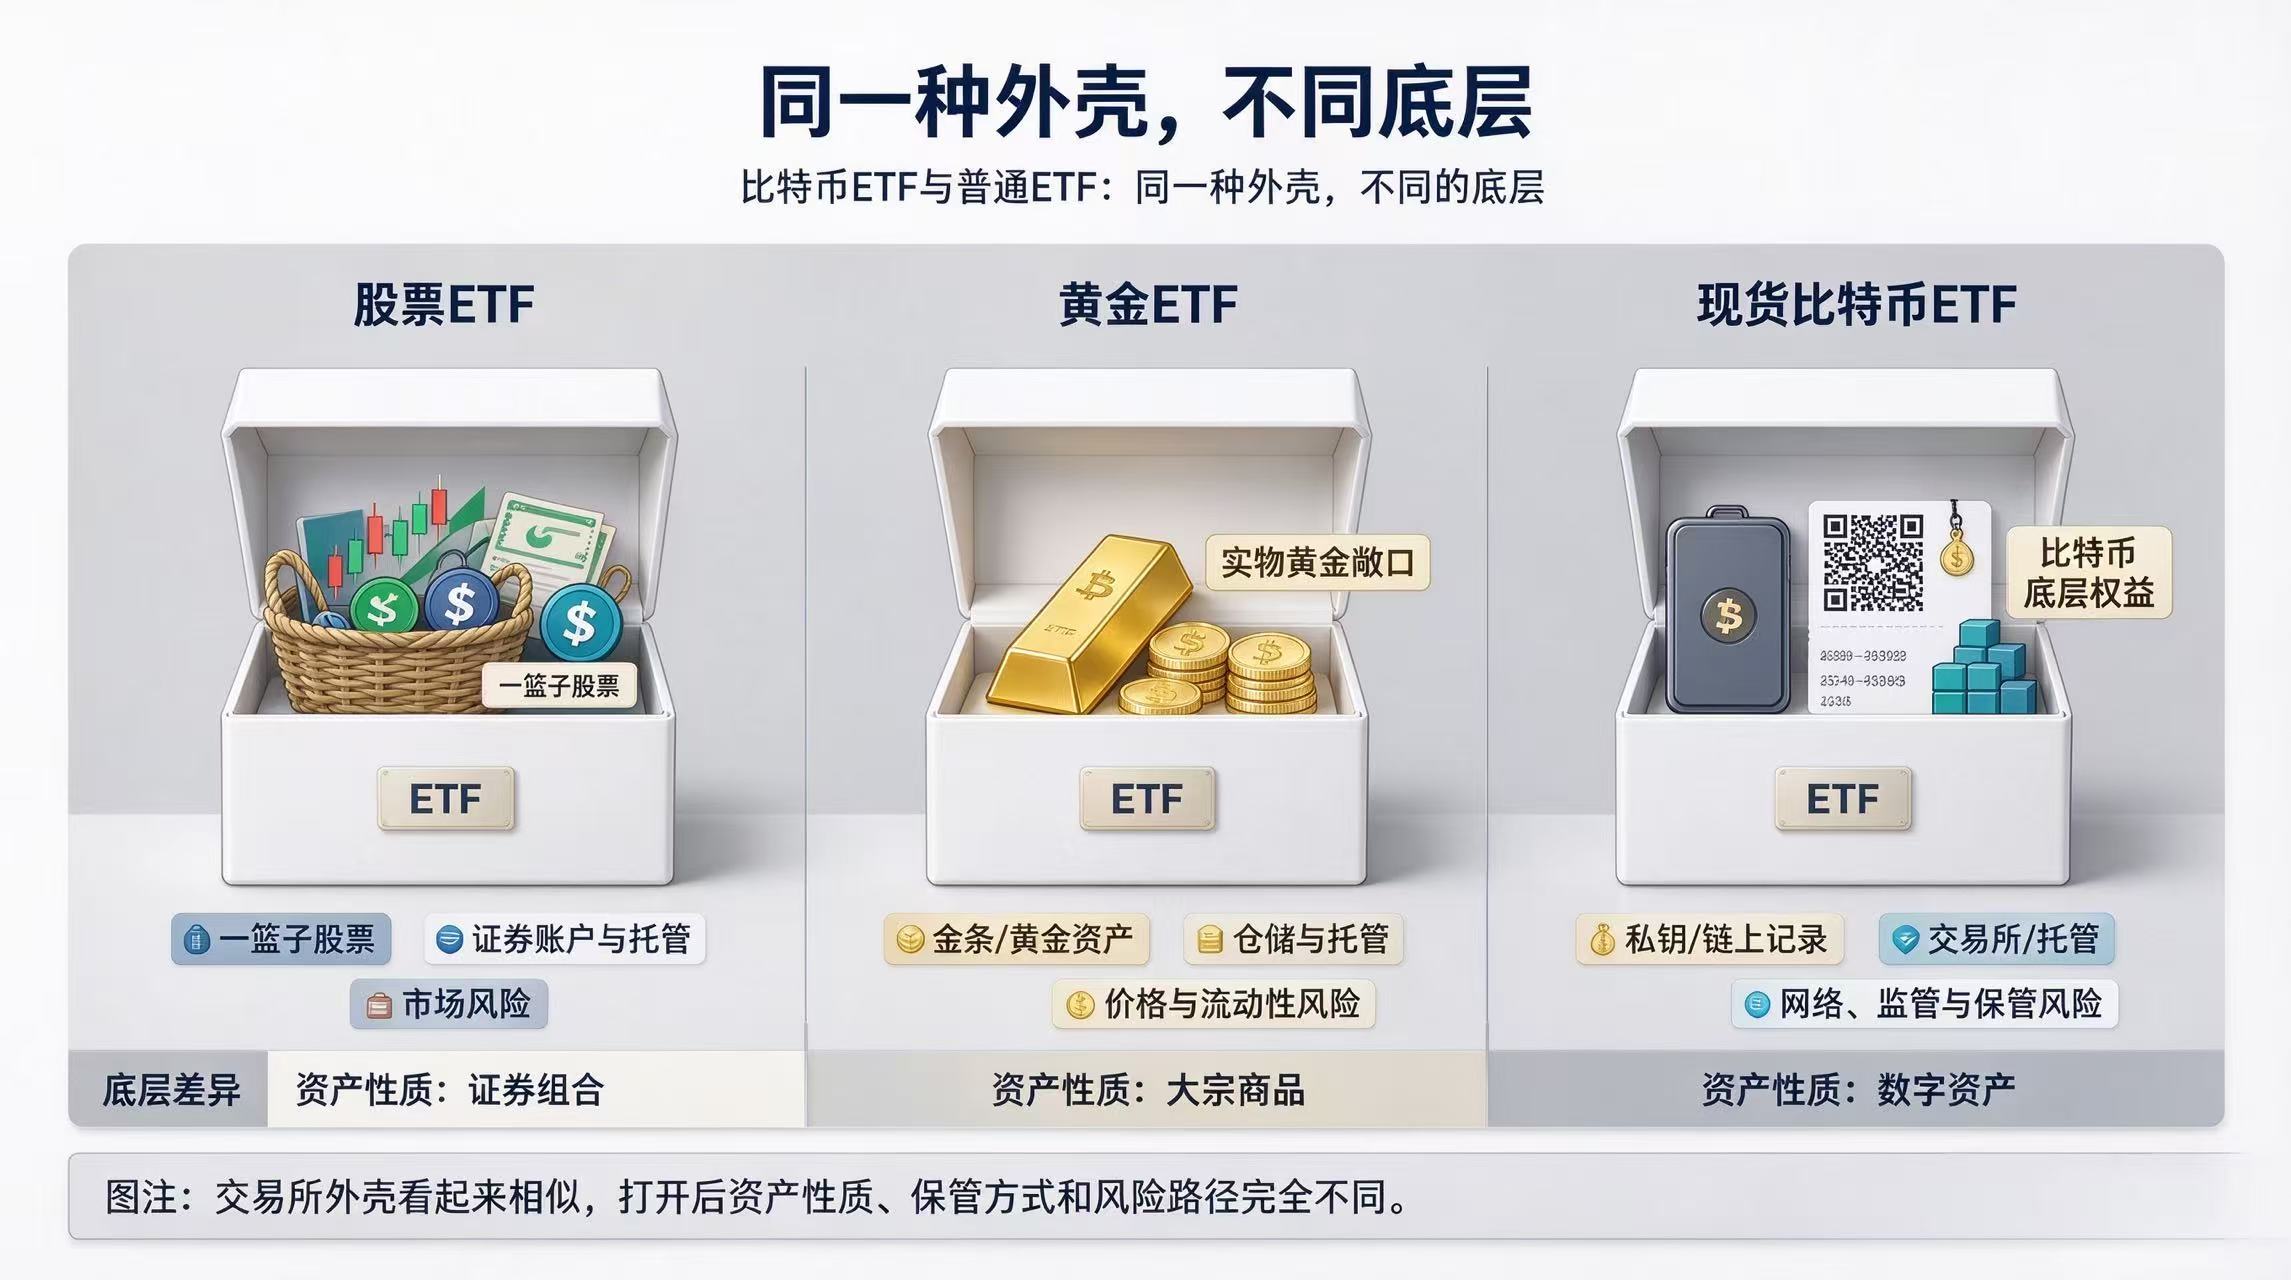
但“包装”相同,并不意味着“内容”相同。一只跟踪标普500的股票ETF,底层是几百家公司的股权;一只黄金ETF,底层是存放在金库里的实物金条;而一只现货比特币ETF,底层是一串由私钥控制的数字记录,托管在加密资产托管机构的冷钱包里。三者在交易所的“外壳”看起来差不多,但打开之后,资产的性质、保管方式、价格来源、风险传导路径,几乎每一项都有实质区别。
底层资产:股权、债权与私钥记录
普通ETF的底层资产,是传统金融体系里可以被中央结算系统登记和清算的资产:股票、债券、商品期货合约,或者实物商品。股票ETF持有一篮子成分股,债券ETF持有固收资产,黄金ETF可能持有实物金条或期货合约。这些资产的所有权记录在券商、托管银行和中央结算机构的账本上,有一套运行了几十年的标准化流程。
现货比特币ETF持有的则是实际比特币,由托管机构以冷存储方式保管,控制这些比特币的是私钥,而不是登记在中央证券存管机构的账户记录。这意味着,比特币ETF的“资产安全”不仅取决于托管机构的法律信用,还取决于密码学层面的密钥管理是否可靠。
托管:银行金库与冷钱包,不是一回事
普通ETF的托管人通常是银行或托管机构,资产登记和清算走中央结算系统,安全模型建立在法律框架和金融基础设施之上。比特币ETF的托管则需要专门从事加密资产保管的机构,核心工作是私钥管理、冷存储和防黑客攻击。两者面临的风险类型并不相同:前者更多是信用风险和法律风险,后者额外叠加了技术风险和密钥丢失风险。而且,比特币ETF的托管集中度往往较高,一旦某一家主要托管方出现运营问题,可能同时影响多只产品。
交易时间:24小时的市场,被装进6.5小时的窗口
这是新手最容易低估的一处差异。比特币在全球加密市场上7×24小时连续交易,周末和夜间从不休市。而比特币ETF只在证券交易所的正常交易时段内买卖,美股时段之外无法交易。如果比特币在周末或美股休市期间出现剧烈波动,ETF持有人无法即时反应,只能等到下一个交易时段开盘,承受跳空或开盘时溢价/折价的风险。普通股票ETF的底层资产(股票)本身也在同一时段交易,价格发现和交易窗口是匹配的;比特币ETF则把一个连续交易的市场压缩进了一个间断的窗口,这一结构差异带来了普通ETF不存在的“隔夜敞口风险”。
申赎机制:从“现金模式”到向商品ETF靠拢
ETF有一个普通投资者不太接触的一级市场:授权参与者用一篮子资产或现金向基金换取新份额,或者把份额还回基金换回资产,以此维持ETF价格与净值不脱钩。比特币现货ETF在2024年初获批时,SEC只允许现金申赎:授权参与者交美元,基金用这笔钱去买比特币;赎回时基金卖币换美元。2025年7月,SEC才允许加密ETP采用实物申赎,授权参与者可以直接交付或取回比特币,结构上更接近黄金ETF等商品类产品。
这一变化的意义在于效率:现金模式下基金必须频繁在市场上买卖比特币,产生交易成本和潜在的税务摩擦;实物模式减少了这些中间环节。但即便在实物模式下,比特币ETF的申赎基础设施仍然比股票ETF更“薄”——依赖的授权参与者数量、做市商深度和托管方配合,都处在更早期的发展阶段。
| 比较维度 | 普通股票/债券ETF | 现货比特币ETF |
|---|---|---|
| 底层资产 | 股票、债券、商品期货或实物商品,登记在中央结算系统 | 实际比特币,由托管机构以冷钱包私钥控制 |
| 托管核心风险 | 信用风险、法律与结算风险 | 叠加技术风险、密钥管理风险、托管集中度风险 |
| 底层资产交易时间 | 与ETF交易时段基本一致 | 7×24小时,但ETF仅在交易所时段交易 |
| 申赎机制 | 实物申赎为主,基础设施成熟 | 2025年7月前仅限现金;此后逐步引入实物,但基础设施仍在发展 |
| 波动来源 | 盈利、利率、信用利差等传统因子 | 单一资产的高波动,年化波动率常超50%,且全天候受全球事件驱动 |
波动性与跟踪误差:包装不改变底层风险
一个常见的误解是,ETF的“基金”身份会天然比直接持币更稳健。事实并非如此。比特币ETF的净值直接跟随比特币价格,而比特币的年化波动率长期处于高位,单日涨跌超过10%并不罕见。ETF结构解决的是“怎么买”的问题,不解决“买了之后波动有多大”的问题。此外,管理费、托管费、买卖价差和跟踪误差会持续侵蚀ETF持有人相对于直接持币的回报,时间越长,这种摩擦的累积效应越明显。
“比特币 ETF 哪个好”并不存在一个脱离投资者所在地和使用条件的固定答案。产品能否通过当前账户进行交易,本身就是比较的第一道门槛,之后才轮到产品结构、持续费用、市场流动性、买卖价差、跟踪表现、托管安排和交易货币。
仅看 Sponsor fee 很容易低估实际成本。费率较低的产品,如果买卖价差更宽、外汇转换成本更高或者流动性较弱,实际交易成本未必更低。产品规模和成交深度有助于判断市场流动性,却不能用来证明未来收益更高,也不能直接把大型产品定义为“更安全”。
| 比较维度 | 主要观察内容 |
|---|---|
| 产品结构 | 现货、期货,以及 ETF、ETP 或其他法律结构 |
| 市场和资格 | 所在地区与券商是否允许交易 |
| 持续费用 | 当前产品文件披露的 Sponsor fee 或相关费用 |
| 流动性与价差 | 实际成交深度和 bid-ask spread |
| 跟踪表现 | 产品长期表现与目标基准之间的差异 |
| 托管安排 | 底层资产由谁托管,以及风险如何披露 |
| 交易货币 | 是否产生额外外汇转换成本 |
| 产品规模 | 可辅助判断市场深度,不代表未来表现 |
这样的比较方法可以避免把“最低费率”“最大规模”或者“最高成交量”单独拿出来,变成没有适用条件的产品排名。
市场规模已经不可忽视,但资金流向不等于“散户在买币”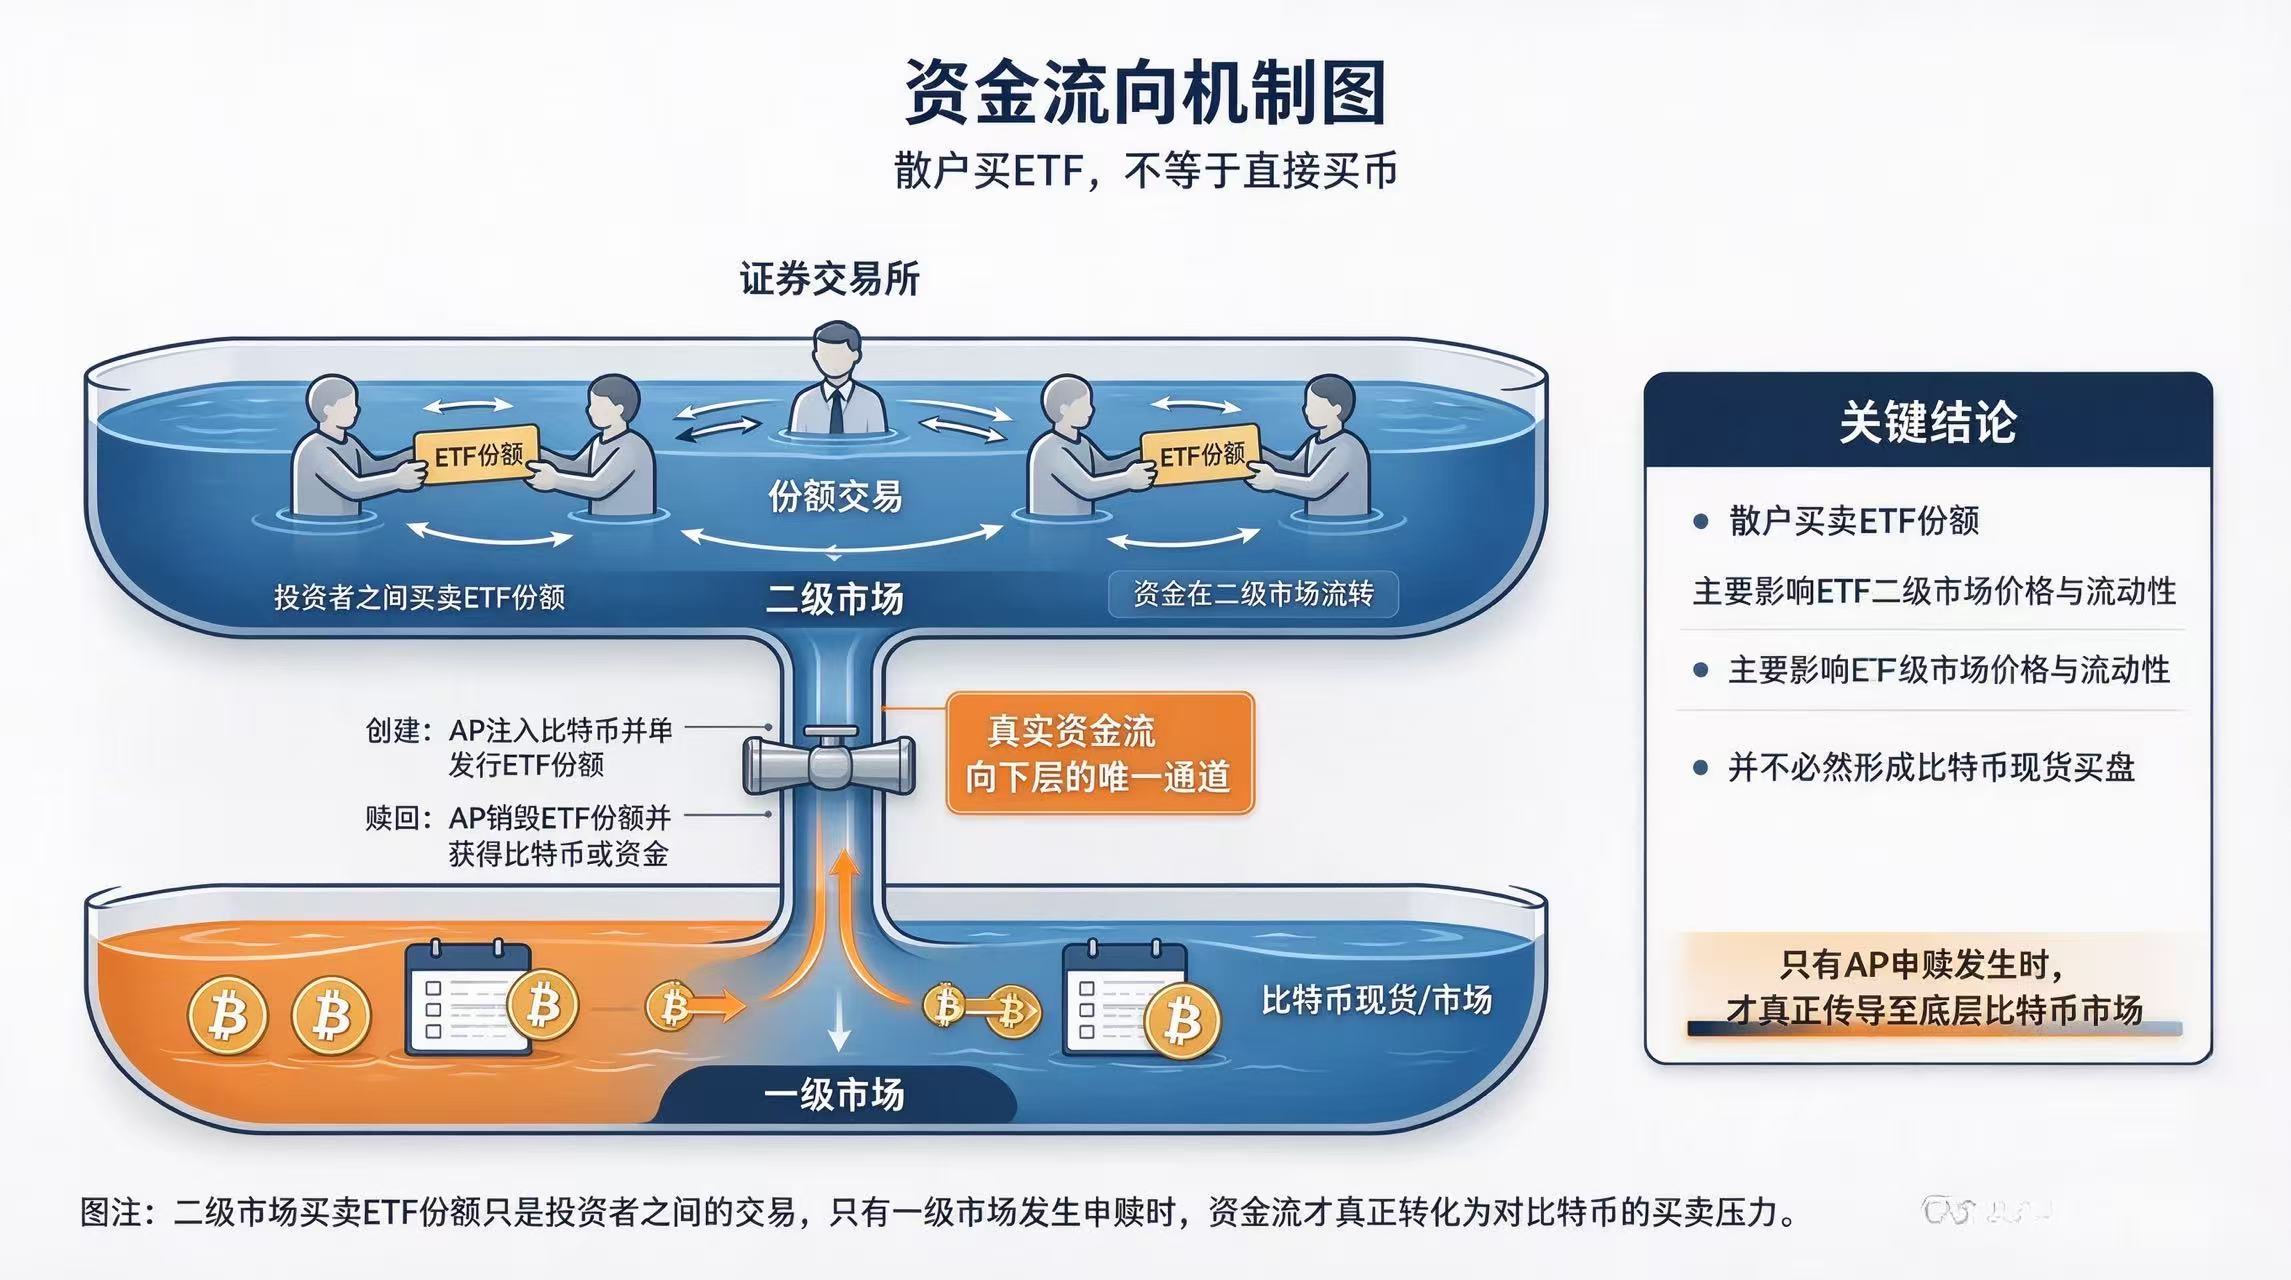
截至2026年10月,美国比特币现货ETF的总资产净值约为1054.59亿美元,占比特币总市值的6.4%,历史累计净流入达到574.05亿美元。其中贝莱德IBIT一只产品历史总净流入就达到662.33亿美元,是整个品类中最集中的资金入口。这些数字说明,比特币ETF已经不再是边缘试验品,而是比特币边际需求的重要来源之一。
但需要澄清一个流传很广的简化叙事:ETF资金流入不等于“几百万散户直接下单买比特币”。当投资者在二级市场买入ETF份额时,对手方通常是其他市场参与者,这笔钱并不自动转化为基金对比特币的购买。只有当申赎活动发生、授权参与者真正在现货市场买入或卖出比特币时,资金流才转化为底层资产的买卖压力。理解这一层,才不会把每日的“ETF净流入”数据误读为散户情绪的实时温度计。
它降低了操作门槛,但没有消除链上风险
比特币ETF真正改变的东西,是准入方式:投资者可以在现有的证券账户、退休账户(如美国的IRA)和投顾框架内获得比特币敞口,不需要注册加密交易所、管理私钥或担心链上转账出错。对于那些受合规约束、无法直接持有加密资产的机构来说,ETF是少有的合规通道。
但它没有改变的是:ETF份额不能提币,持有人不控制私钥,无法参与链上治理或使用去中心化应用,也不拥有比特币网络层面的任何操作权利。SIPC等证券投资者保护机制覆盖的是券商破产或证券丢失,不覆盖比特币价格本身的下跌。把ETF份额放进受监管的券商账户,获得的是一种受监管的“价格敞口”,而不是比特币网络上的所有权。
比特币ETF比直接买币“安全”吗?
“安全”需要拆开看。在操作层面,ETF免去了私钥管理和交易所提币的环节,对不熟悉链上操作的人来说确实减少了出错的可能。但在价格风险层面,ETF和直接持币承担的是同一种波动,没有任何缓冲。此外,ETF还引入了直接持币没有的第三方依赖:托管方、做市商、授权参与者的运营连续性都会影响ETF能否正常交易和跟踪净值。两者是不同种类的风险,不是“安全”与“不安全”的简单对立。
为什么比特币ETF在周末比特币大跌时“不动”?
因为ETF只在交易所时段交易,而比特币在周末照常交易。周末发生的价格变化,要等到下一个交易时段开盘才会反映到ETF价格中,开盘时可能出现跳空,也可能因为做市商调整报价而出现短暂的溢价或折价。这不是ETF“失灵”,而是两个市场的交易时间结构不匹配所导致的正常摩擦。
管理费看起来很低,真的可以忽略吗?
比特币ETF的管理费率通常在0.20%—0.25% 左右,表面数字不大,但它是按年从基金资产中持续扣除的。以1万美元持仓、0.25%费率计算,20年的费用累积超过500美元,这还没有计入买卖价差和跟踪误差的额外损耗。对于长期持有者,费率差异在复利作用下会产生可观察的回报差距。
买了比特币ETF,等于“拥有比特币”吗?
在法律和投资敞口的意义上,你拥有一份基金份额,基金持有比特币,你间接承担比特币的价格变动。但在技术意义上,你不拥有对比特币的链上控制权:没有私钥,不能转账,不能提币,不能参与链上活动。这是“敞口”和“所有权”之间需要区分的地方。
上一篇:链上美股怎么在国内交易,国内怎么开通美股账户?附详细教程
没有下一篇了
相关教程
更多