KORU 严格说不是某一家公司的股票,而是在 NYSE Arca 上市的 ETF,全称 Direxion Daily MSCI South Korea Bull 3X ETF,发行商为 Direxion,成立日期为 2013 年 4 月 10 日。它的投资目标写在 SEC 摘要说明书里:追求 MSCI Korea 25/50 Index 每日表现的 300%,并且“不寻求在不同于一个交易日的期间内实现既定目标”。所以“三倍做多韩国股市”这个说法需要加限定词:它是 单日维度 的三倍,跟踪的是 MSCI Korea 25/50 指数,不是韩国全市场所有股票;它的杠杆敞口主要通过掉期与 EWY 组合实现,不是直接买三倍金额的韩国股票。购买层面也要分两层:能交易美股的境外券商可以买入 KORU 份额;部分加密平台提供的“KORU 永续合约”是以 KORU 价格为标的的衍生品,不是持有 ETF 份额。把这四层分开,后面讨论才不会混淆。
KORU 是在 NYSE Arca 交易的 ETF,发行商 Direxion 在产品页面和 SEC 497K 摘要说明书中把目标写得很具体:扣除费用前,追求 MSCI Korea 25/50 Index 每日表现的 300%。说明书同时明确,该基金“不寻求在超过一个交易日的期间内实现其既定目标”,对于持有一个交易日以上的投资者,回报是每个交易日收益 复利叠加 的结果。这个表述是理解 KORU 的起点:它不是一个“长期三倍韩国股市”的简单工具,而是一个 日度杠杆产品。
不严谨。KORU 不是单一公司股票,而是在美股上市的 ETF。叫它“KORU 股票”是口语化说法,研究时应以 ETF 说明书为准。这个争议点不在于产品是否存在,而在于名称省略了“ETF”和“每日”两个限定词。
KORU 属于 每日重置型杠杆 ETF,并且是 合成敞口 结构。它不直接持有三倍金额的韩国股票,而是通过 掉期协议 与 EWY(iShares MSCI South Korea ETF) 等工具组合出约 300% 的日度名义敞口。持仓快照中,EWY 权重为 72.87%,另有多个 iShares MSCI South Korea Capped ETF Swap 头寸以及现金和短期国债类抵押品。发行商文件也确认,基金至少将 80% 的净资产 投资于掉期、指数证券和跟踪指数的 ETF,以组合方式提供 3 倍每日杠杆敞口。
| 结构维度 | KORU | 普通市值型 ETF(如 EWY) |
|---|---|---|
| 目标 | MSCI Korea 25/50 单日 300% | 跟踪指数表现,不设杠杆 |
| 主要实现方式 | 掉期 + EWY + 抵押品 | 直接持有成分股 |
| 净敞口 | 约 300%(名义) | 约 100% |
| 关键约束 | 每日重置,长期回报可偏离 3 倍累计 | 无每日复利重置机制 |
| 费用 | 1.32%(净费率) | 通常更低(EWY 约 0.59%) |
SEC 497K 摘要说明书明确写到,基金不寻求在超过一个交易日的期间内实现目标;对于持有一个交易日以上的投资者,回报是每日收益 复利叠加 的结果。发行商产品页面也有一句边界表述:该基金“不应被期望提供基准累计回报的三倍”,对于超过一天的期间。
每日重置意味着基金在每个交易日结束后重新调整敞口,使下一个交易日的名义敞口回到 300%。在单日维度上实现目标,但在超过一个交易日的期间内,收益会按每日路径复利叠加。结果是:KORU 的长期回报与指数同期累计收益的 三倍 之间可能存在明显偏离,偏离方向和幅度取决于每日涨跌顺序与波动结构。
因为“三倍”限定在单日。在方向反复或震荡的环境中,每日复利会带来 回报偏离,即便指数在一个较长期间内收平,KORU 的同期表现也可能与“三倍累计”不一致。这不是产品执行问题,而是每日重置杠杆结构的数学结果。判断边界就在这里:KORU 适合用单日或短周期方向判断的语境去理解。
KORU 跟踪 MSCI Korea 25/50 Index。该指数有两条权重上限:单一成分股不超过 25%,权重超过 5% 的成分股合计不超过 50%。
不同时点数据显示,SK 海力士权重在 19% 至 30.95% 之间,三星电子在 22.61% 至 24.15% 之间。行业分布中,科技权重达到 61.27%,工业为 15.35%,金融为 8.83%。这意味着 KORU 的三倍敞口在很大程度上是对韩国半导体双巨头及存储芯片周期的放大,而不是对韩国经济全貌的均衡暴露。
把 KORU 理解为“三倍做多韩国股市”时,需要补充一句:它更接近“单日三倍做多 MSCI Korea 25/50 指数”。指数集中度决定了它的波动来源并不分散,名称里的“韩国股市”不能等同于韩国全市场均衡组合。
如果目的是持有 KORU 的 ETF 份额,直接路径是 支持美股交易的境外券商,以美元在 NYSE Arca 交易时段买入,机制与普通美股 ETF 相同。
搜索结果显示,Websea、Gate、HTX 等平台曾上线或宣传 KORU 相关永续合约,支持多空双向和杠杆选择。这些产品以 KORU 价格为标的,不涉及 ETF 份额的申购或持有。合约的定价机制、资金费率与持有 ETF 份额不同。
| 渠道类型 | 买到的是什么 | 与 KORU ETF 的关系 |
|---|---|---|
| 支持美股的境外券商 | KORU ETF 份额 | 直接持有 ETF 份额 |
| 加密平台(如Binance、OKX、Gate、HTX 曾上线) | 以 KORU 价格为标的的永续合约 | 不是 ETF 份额,属于衍生合约 |
我们以全球最大的交易所币安为例,给大家带来实操教程:
准备工作:
1、在开始购买之前,我们需要先注册安装好币安app,并进行实名认证(如果没有安装可以在本站下载)
2、实名认证后,通过c2c功能,找到合适的商家,用人民币购买USDT(在交易所里面USDT是购买其他币种的媒介)
3、USDT准备好之后,将USDT划转到合约账户,这样就可以开始合约交易了
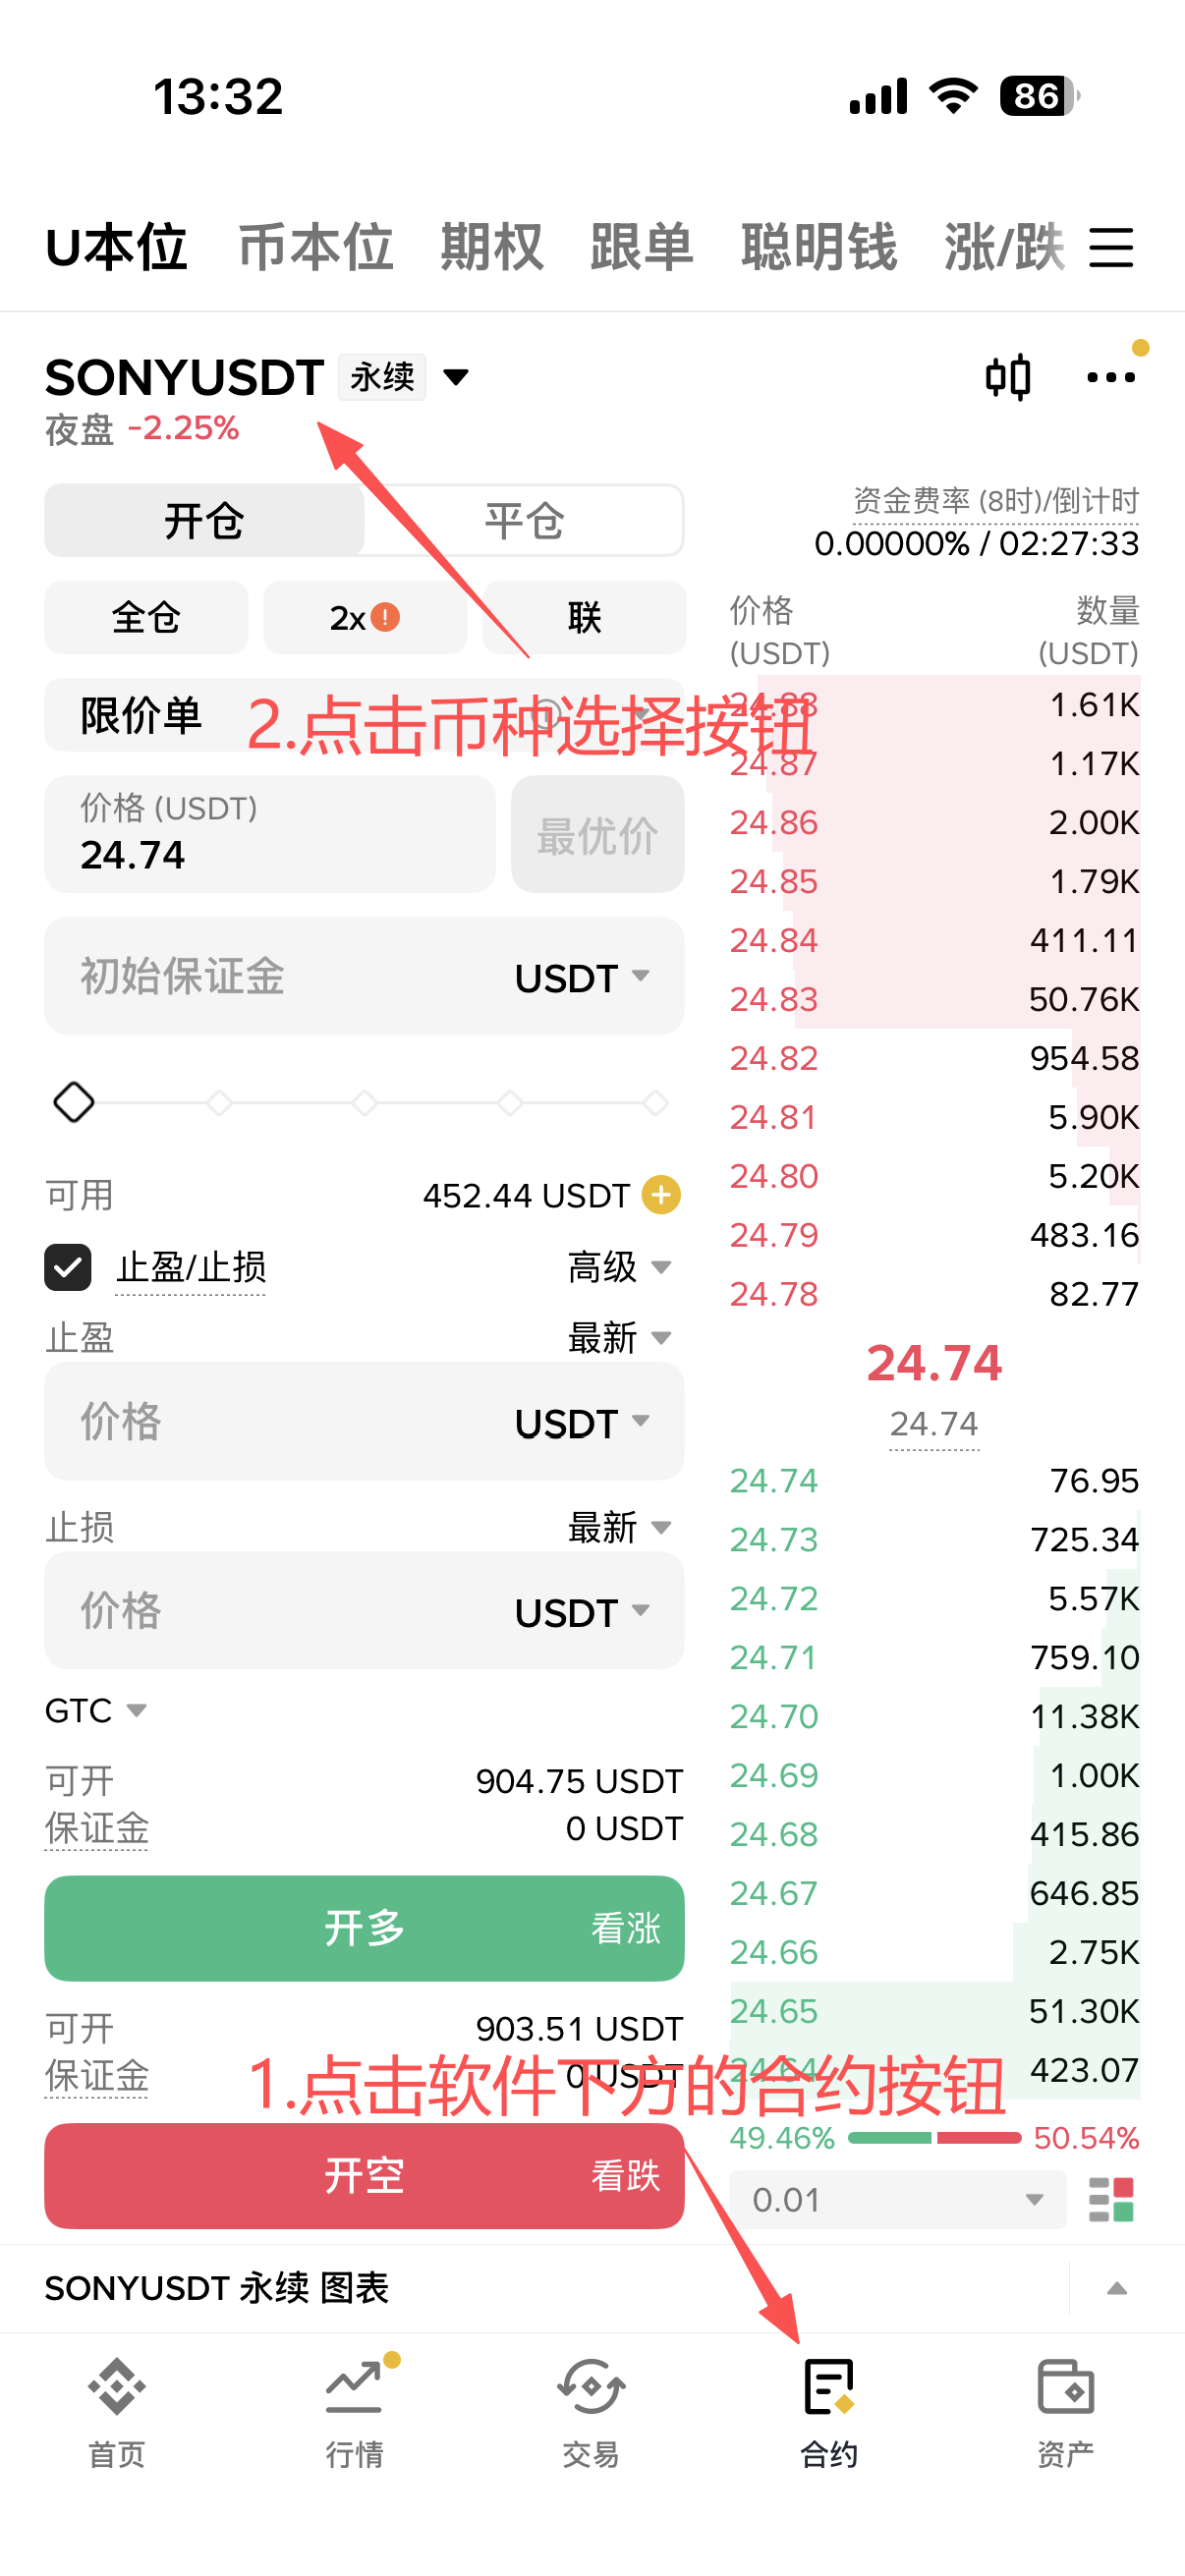
第一步:点击屏幕下方的合约按钮,进入到合约交易界面,点击左上角的币种按钮
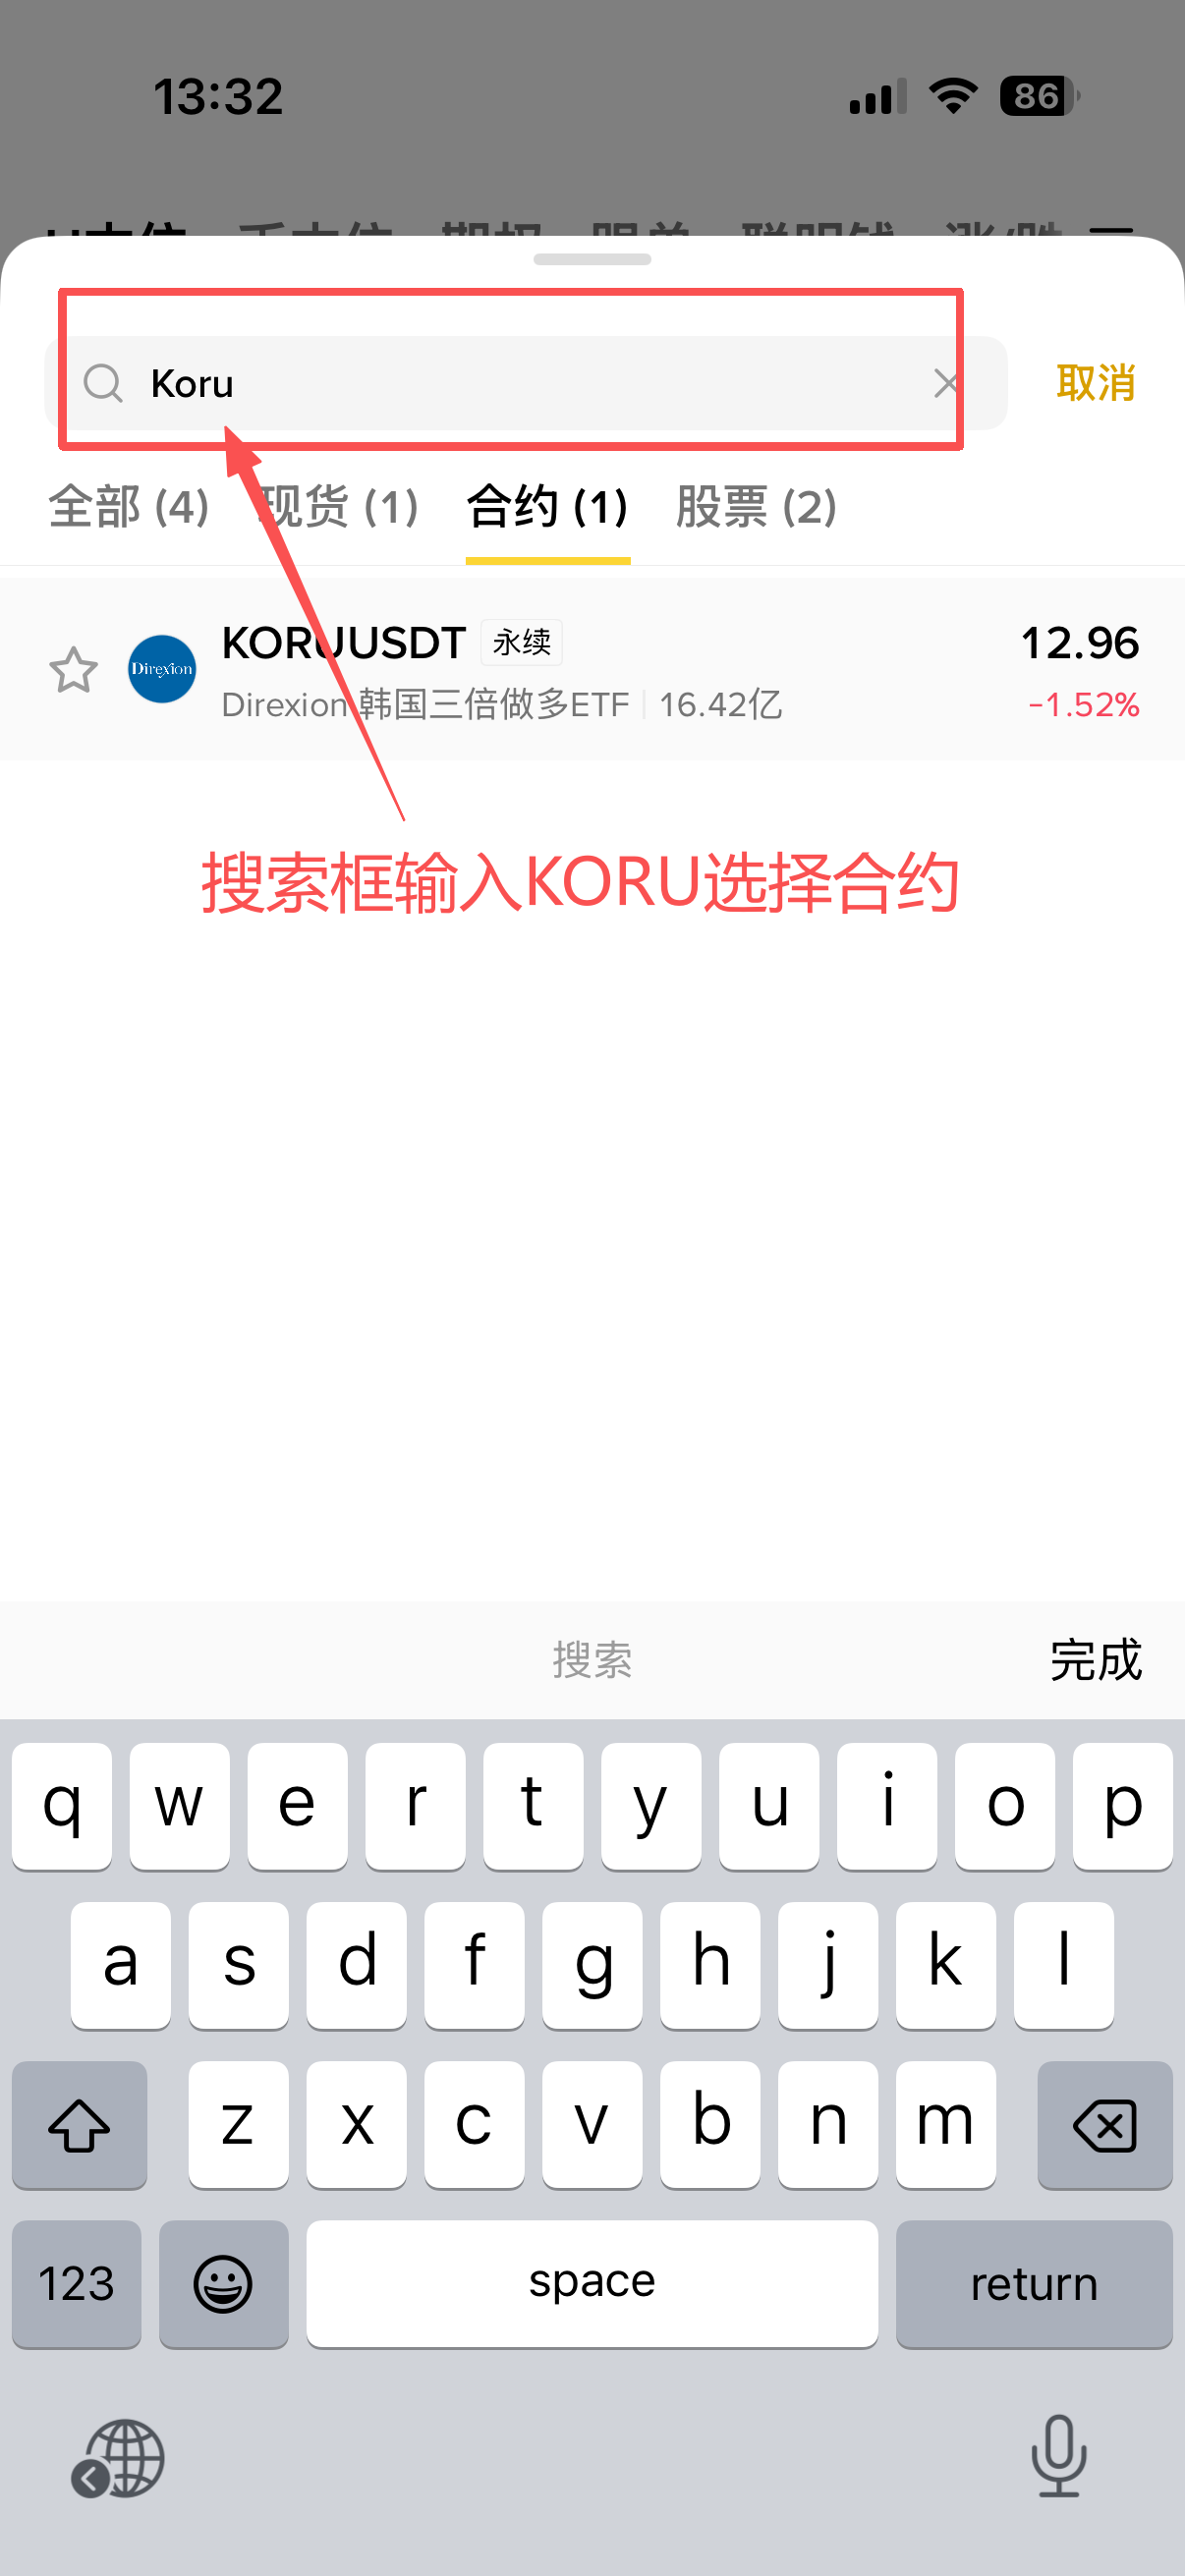
第二步:在币种搜索框搜索KORU,选择合约,找到KORUUSDT点击进入到交易页面
第三步:买入:
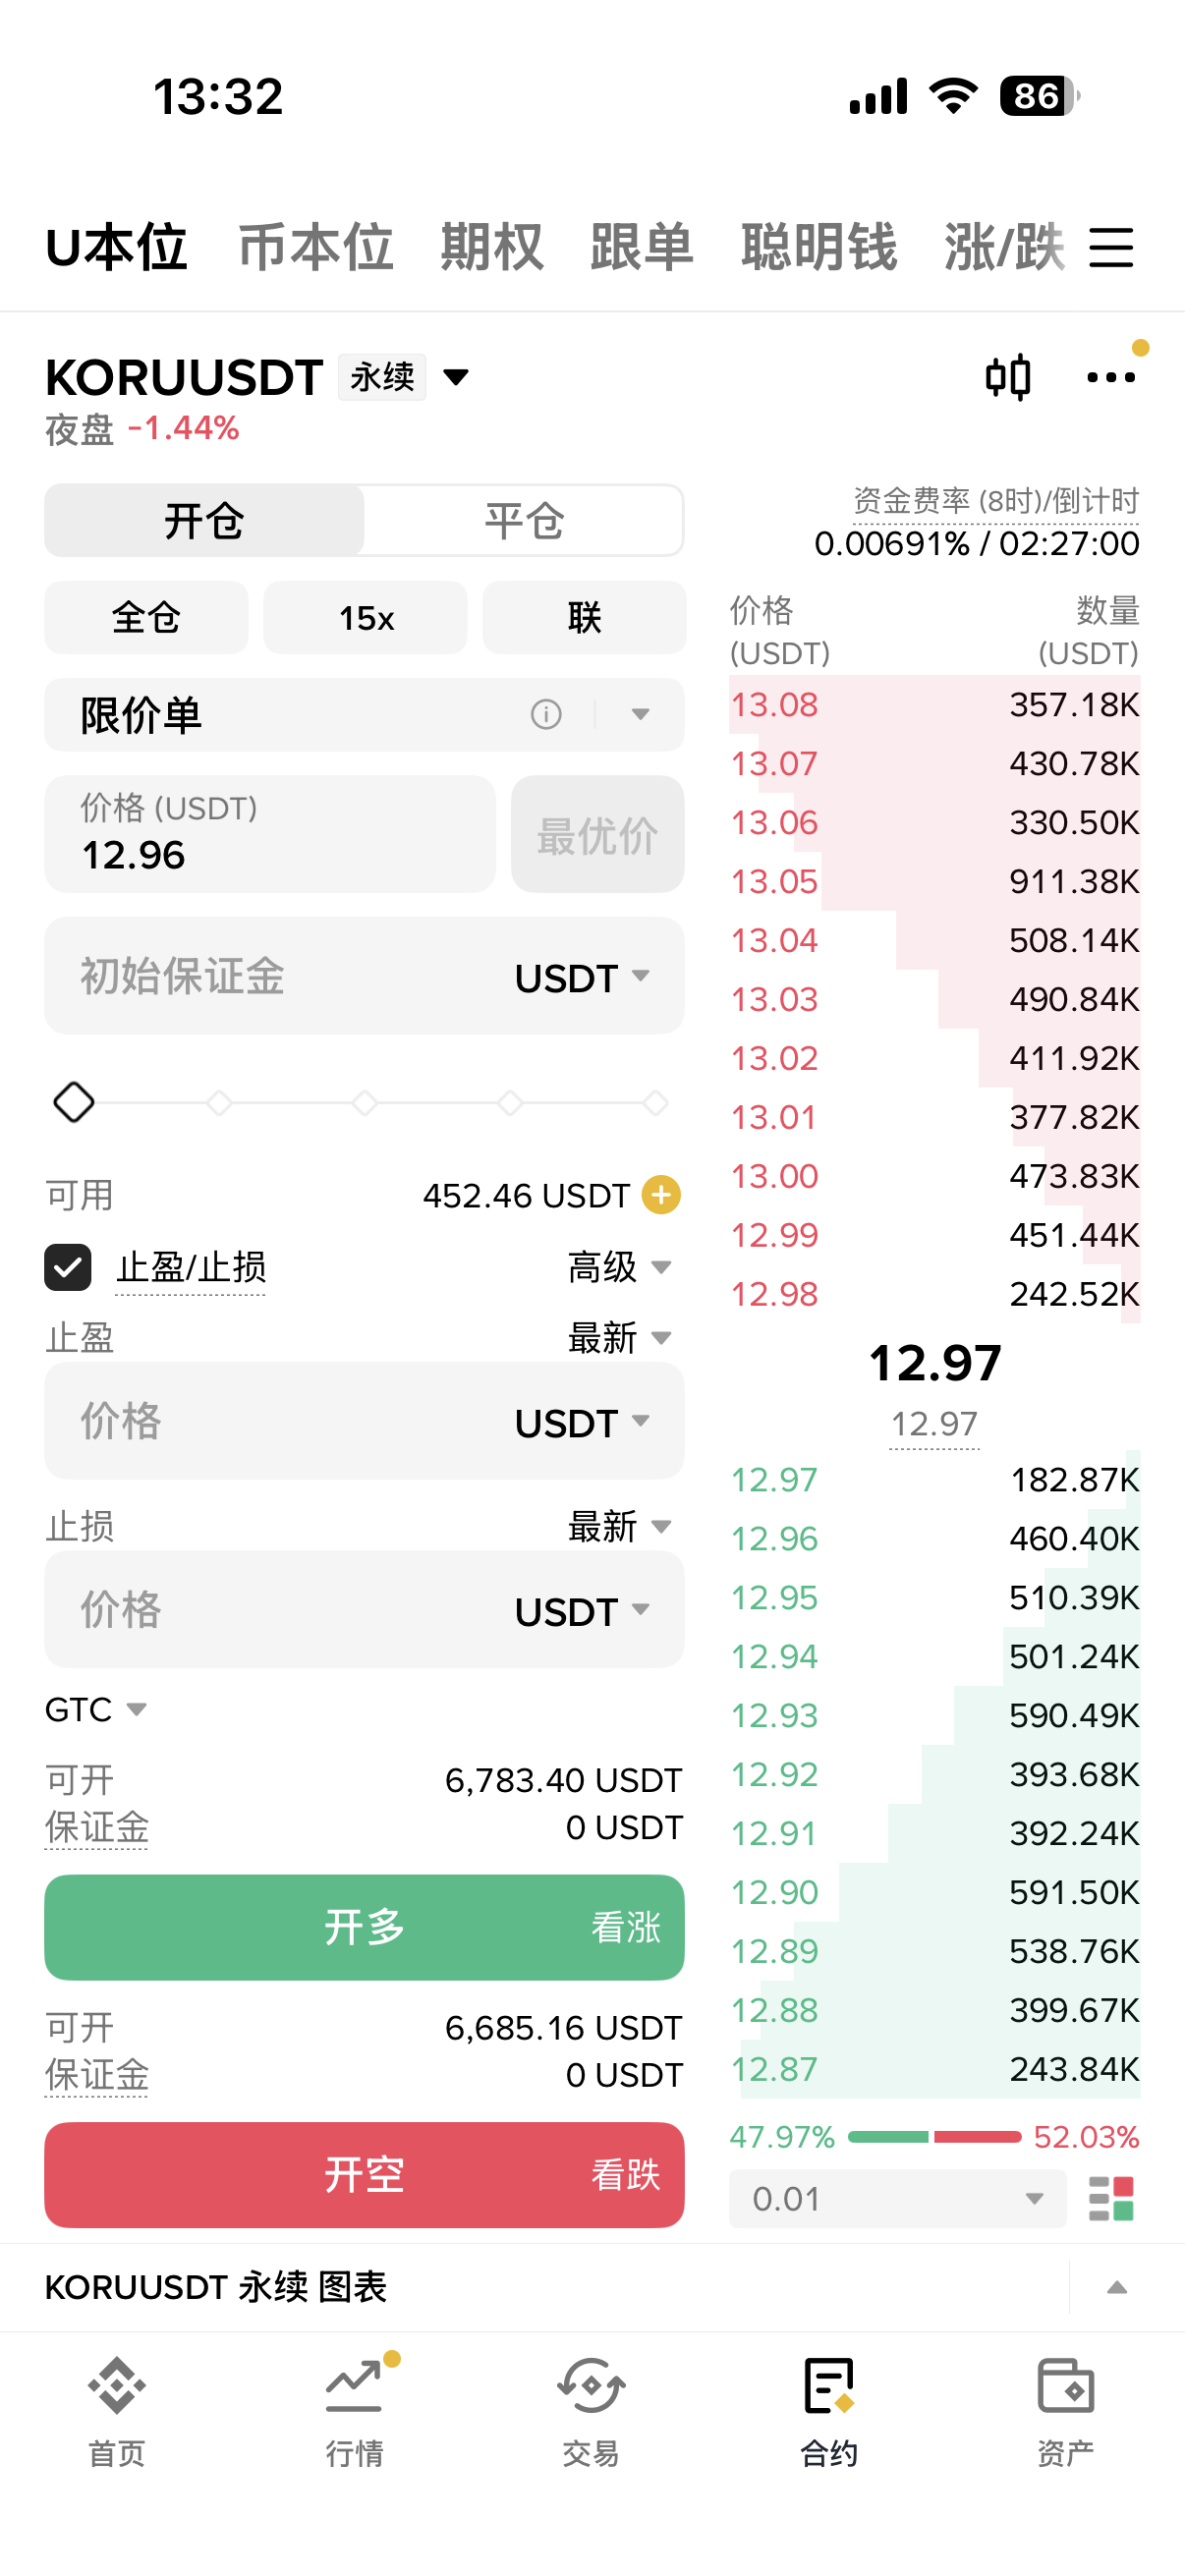
1、进入KORU/USDT交易页面
2、点击“15x”或类似数字调整杠杆。 虽然合约允许高倍杠杆,但新手切忌贪婪。建议将杠杆倍数调整在3倍以下。 低杠杆能让你心态更平和,不会因为行情的短期波动而恐慌平仓。拿得住单子,吃到完整的上涨或下跌趋势,才是合约盈利的关键。
3、选择「市价单」或「限价单」
市价单:输入买入数量,立即成交
限价单:设定目标买入价格
4、输入你想购买的保证金数量
5、选择开空,开多(看跌,看涨)
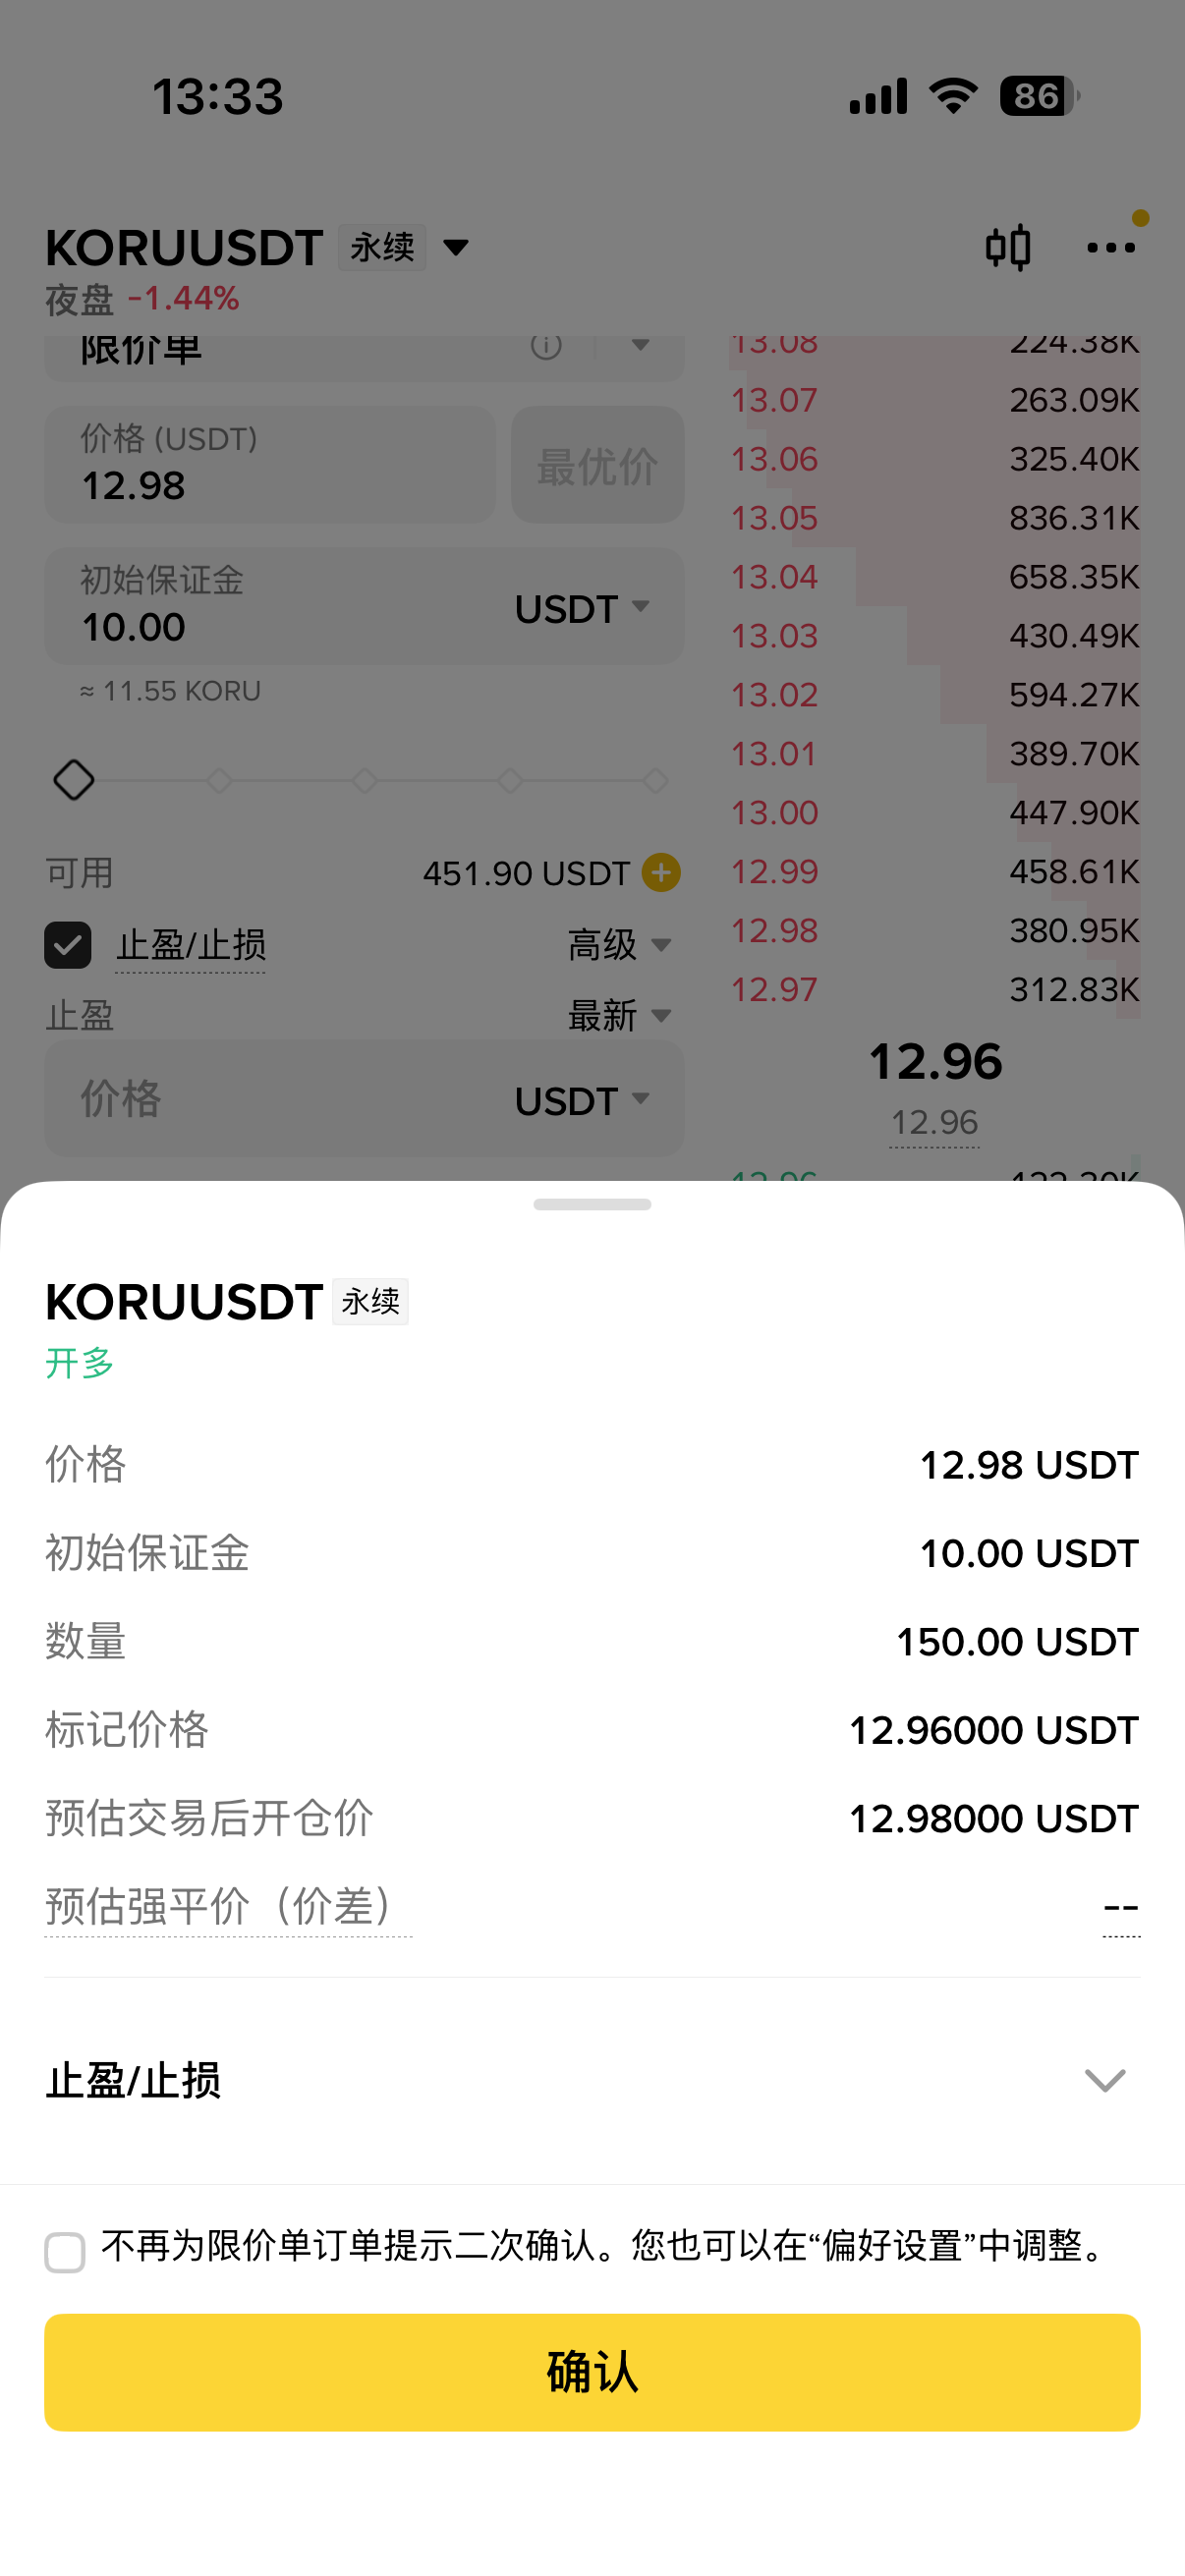
6、这个时候回弹出下单确认按钮,确认信息无误后,点击确认即可下单成功
不是。KORU的三倍是单日三倍。在多日维度上,累计回报取决于指数每天的涨跌顺序和波动幅度。Direxion官方明确提示,不应期待超过一天的期间内获得基准累计回报的三倍。如果关心“持有一段时间后韩国股市上涨X%,KORU是否上涨3X%”,答案在产品结构层面是否定的;3倍关系只在“一个交易日”的尺度上成立。
从经济敞口看,KORU锚定MSCI Korea 25/50指数的单日方向;从持仓结构看,它通过EWY和互换合约合成杠杆,而不是直接持有韩国股票。因此KORU的日内表现会受到EWY流动性、互换合约定价和再平衡时点的影响,它与韩国现货市场之间的传导不是一条“裸线”,而是经过衍生品结构中介的链条。
2025年2月的1拆10反向拆分和2026年7月的1拆20正向拆分,是基金对自身份额价格进行“刻度调整”的操作。杠杆ETF的净值路径在震荡或单向行情中可能与直觉差异很大,拆合股是价格水平适应这种路径的结果,而不是基本面事件。理解这一点,可以避免把“价格变便宜了”或“价格变高了”误读为产品投资价值发生变化。
不一定。加密平台上的“KORU”入口通常对应衍生品或代币化映射,而非NYSE Arca清算的ETF份额。如果意图是持有Direxion发行的KORU ETF,应以美股券商的交易确认和持有人记录为准;如果只是通过加密平台获取价格敞口,那么所面对的产品条款、对手方结构和清算方式与ETF层面不在同一套框架内。
相关教程
更多热门教程
更多热门软件
更多最新教程
更多koru是什么股票,koru股票是三倍做多韩国股市吗?哪里可以购买
美联储加息对币圈有什么影响?2026加息传导路径、资产分化、历史三阶段与关键观察指标全解析
美股这一轮会上涨吗?美股在交易所怎么买?
山寨币为什么价格波动大?该如何正确购买山寨币?
质押是什么意思?虚拟货币质押怎么赚钱?2026质押分类、收益来源
珍珠币PRL(Pearl)是什么?珍珠币挖矿详细规则与教程解析
比特币现货和合约的区别是什么,现货和合约哪个好?附购买教程
合约止盈止损怎么设置最合理?合约止盈止损的最高技巧解析
币圈和股票/基金有啥区别?新手进币圈应该注意什么?
全球前10大山寨币是哪些?注意事项有哪些?怎么购买?
软件排行榜
更多