比特币现货与合约是两种结构不同的交易工具:现货涉及资产所有权的即时转移,合约则是对价格方向进行现金结算的约定。本文从所有权、杠杆、交割机制、费用结构与强制平仓逻辑五个维度拆解二者的定义、分类与关联,并以资金费率和保证金机制为切口,回答“哪个更好”取决于持有目的与约束条件这一核心问题,为新手提供有据可查的判断框架。
指的是以当前市场价格买卖实际资产并完成即时或近即时交割的交易方式。完成一笔比特币现货交易后,买方获得的是比特币本身的所有权,可以将其提取到个人钱包、参与链上质押或用于其他用途。现货交易不涉及保证金,买方支付的金额等于资产的全价,不存在“用一小笔钱控制一大笔仓位”的杠杆结构。从这个意义上说,现货的核心特征是所有权转移与全额资金对应。
在加密市场中通常指期货合约或永续合约,是买卖双方约定在未来某一时间、以某一价格对标的资产进行结算的协议。与现货的根本区别在于:合约交易者并不获得比特币的所有权,盈亏以现金(如USDT)结算,而非实物交割。合约引入了保证金制度和杠杆,交易者只需存入仓位价值一定比例的资金即可开立远大于本金的头寸,主流平台可提供的杠杆倍数在数十倍至百倍量级。杠杆的存在使合约同时具备了放大盈亏和双向交易(做多与做空)的能力,但也将“保证金是否充足”变成了持仓能否延续的前提条件。
两个词并置时,真正要问的不是“哪个更先进”,而是:你需要的是一段时间内持有资产本身,还是对价格方向表达观点?前者对应现货,后者对应合约。这一区分是后文所有对比的起点。
比特币现货交易至少可以分为场内交易与场外交易两类。
场内交易发生在中心化或去中心化交易所的订单簿中,价格公开、连续撮合;场外交易则由买卖双方通过经纪商或直接协商完成,单笔规模通常较大,价格和交割安排相对灵活。对于普通用户而言,接触最多的是交易所的现货订单簿,但这不意味着场外现货不存在;机构的大额比特币买入往往通过场外渠道完成,以避免对公开市场价格产生瞬时冲击。
此外,2024年1月获批的比特币现货ETF在形式上不是直接持有比特币,但它追踪的是现货价格,份额的创设与赎回锚定的是实际比特币持仓,因此通常被归入“现货敞口”的范畴。截至2026年1月,美国比特币现货ETF的管理规模已超过1248亿美元,累计交易量突破2万亿美元。这一数据说明,现货这一侧本身也在经历金融化演进,但其本质仍然是“持有资产的价格敞口”,而非合约式的方向性对赌。
合约交易内部至少存在两组重要的分类。
第一组是按到期结构分:永续合约与交割合约。
永续合约没有固定的结算日,只要保证金满足要求,仓位可以无限期持有。交割合约则有明确的到期日,届时所有未平仓头寸按预设规则结算,例如以到期前一段时间的平均指数价格进行现金交割。永续合约通过资金费率机制来弥补“没有到期日”带来的价格锚定问题:当永续价格高于现货时,多头向空头支付资金费用;反之则由空头向多头支付,以此将合约价格拉回现货附近。交割合约不设资金费率,但存在到期强制了结的约束,更适合有明确期限规划的交易安排。
第二组是按保证金与结算币种分:U本位合约与币本位合约。
U本位合约以USDT或USDC等稳定币作为保证金和结算单位,盈亏以稳定币计价,直观且便于核算。币本位合约则以标的加密货币本身(如BTC)作为保证金和结算币种,盈亏同样以该加密货币结算,结构上更接近“用比特币赚比特币”。两者在机制上没有优劣之分,区别在于交易者持有何种资产、以及希望以何种形式承担盈亏。
表1:现货与合约的核心维度对照
| 对比维度 | 现货 | 合约 |
|---|---|---|
| 资产所有权 | 买方获得比特币所有权,可提取至钱包 | 不获得标的资产所有权,仅持有价格敞口 |
| 资金占用 | 全额资金,无杠杆 | 保证金制度,可使用杠杆放大头寸 |
| 结算方式 | 实物交割(比特币转移) | 现金结算盈亏,不转移比特币 |
| 到期约束 | 无到期概念,持有时间自由 | 永续无到期日;交割合约有固定结算日 |
| 费用结构 | 主要为交易手续费,无持仓费用 | 手续费 + 永续合约的资金费率(多空之间支付) |
| 强制平仓 | 不存在 | 保证金余额低于维持保证金时触发 |
表2:永续合约与交割合约的关键差异
| 维度 | 永续合约 | 交割合约 |
|---|---|---|
| 到期日 | 无 | 有固定结算日 |
| 价格锚定机制 | 资金费率 | 到期收敛,无资金费率 |
| 持仓灵活性 | 可无限期持有(保证金充足前提下) | 到期强制了结或展期 |
| 适用场景 | 灵活的方向性交易或对冲 | 有明确期限规划的交易安排 |
下面以币安为例,演示一下比特币现货交易与合约交易的具体操作流程。
打开币安APP,点击底部「交易」按钮,排在第一的是「闪兑」功能——用起来很简单:上方选支付币种(如USDT),下方选想买的币种(如BTC),填入金额就能直接兑换。
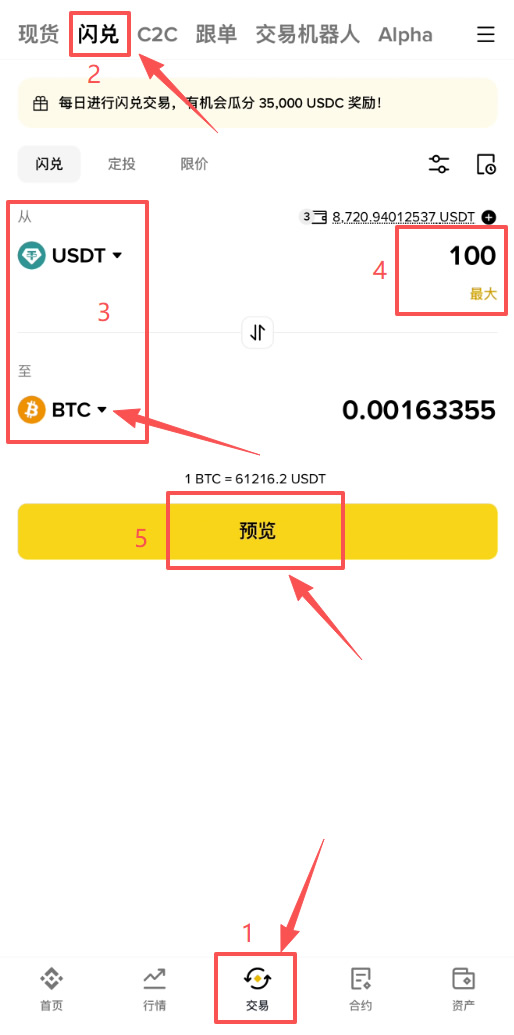
不过闪兑的汇率里包含一定摩擦成本,除非金额很小或者特别赶时间,否则不太建议使用。更推荐走现货交易。
在现货交易页面,以买入比特币为例:
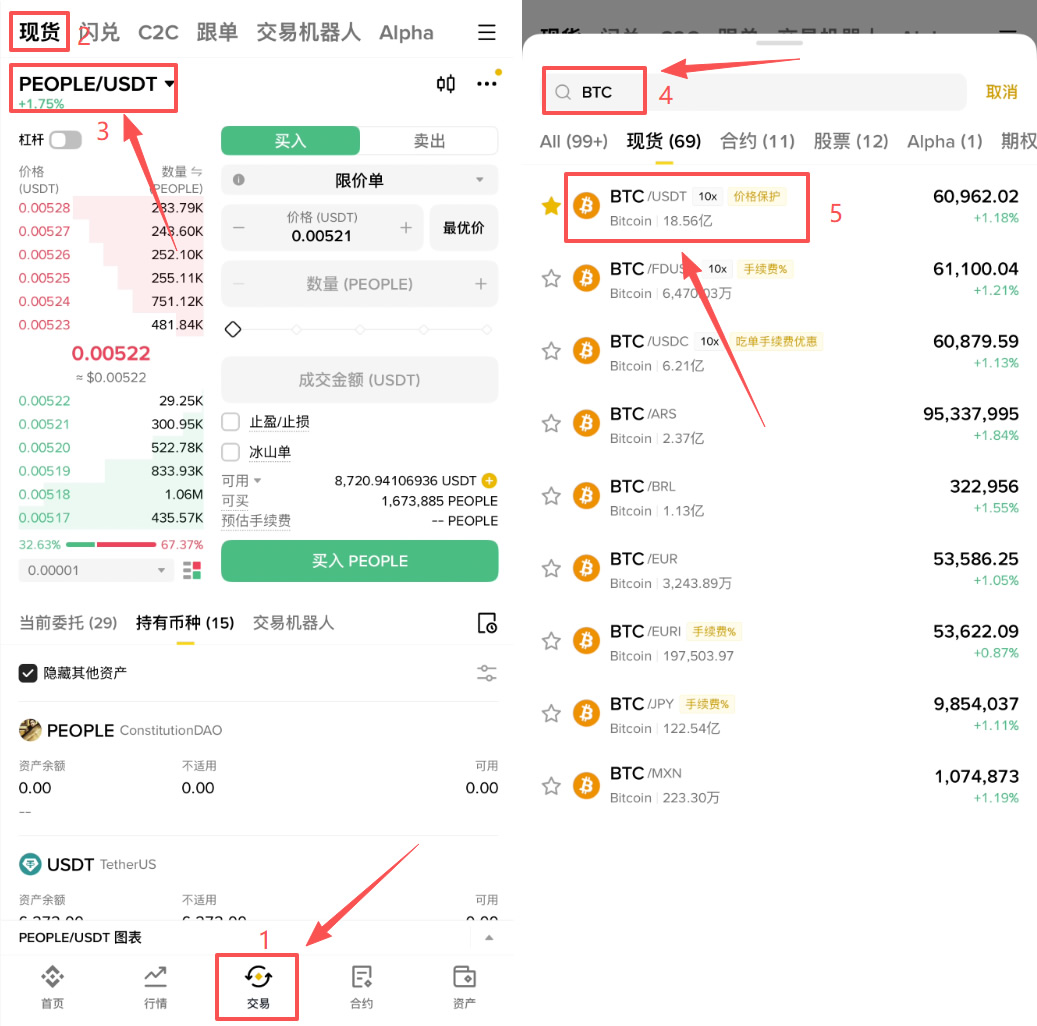
打开币安APP,点击底部【交易】,选择【现货】,在左上角搜索【BTC】,选中【BTC/USDT】交易对(斜杠前是目标资产,斜杠后是计价资产,因此这里既可以用USDT买BTC,也能把BTC卖回USDT)
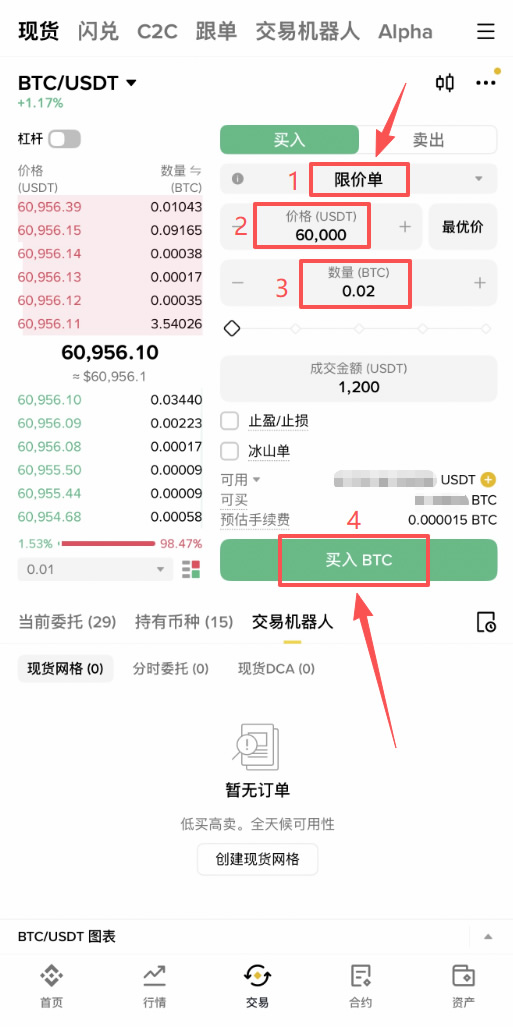
选择交易方式:市价单(按当前市场最优价格立即成交)或限价单(自己设定价格,市场到达时系统自动买入),这里选的是限价单,手续费更低。
输入购买金额、数量,点击【买入BTC】完成。
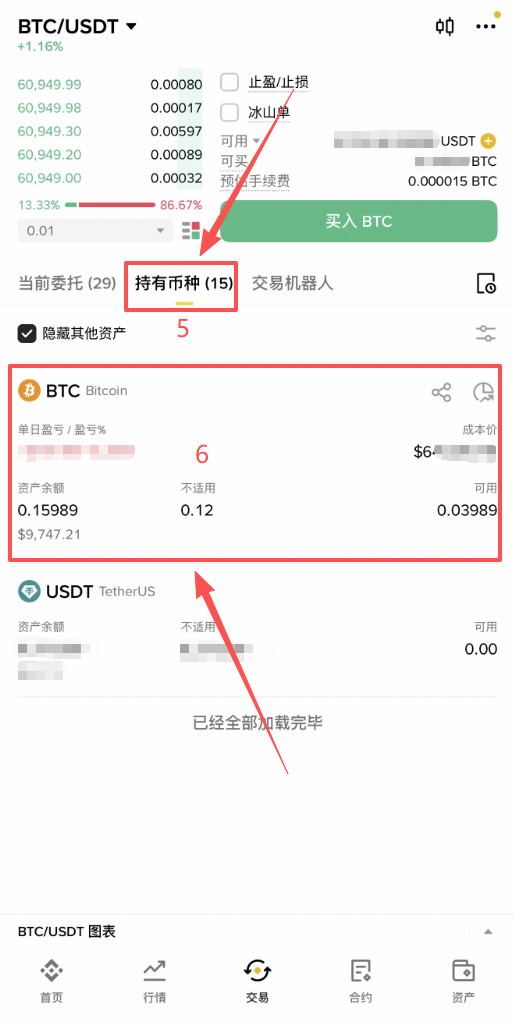
成交后,可在交易页面下方的【持有币种】中查看,里面会显示单日盈亏、成本价、资产余额等信息。
除了现货,币安还提供合约交易,也叫永续合约——一种没有交割日期的期货,可以用杠杆做多或做空。
主要分为两种:
U本位合约:无论交易什么币,保证金和最终盈亏结算都用USDT
币本位合约:交易比特币就存入BTC作为保证金,盈亏也都以BTC计算
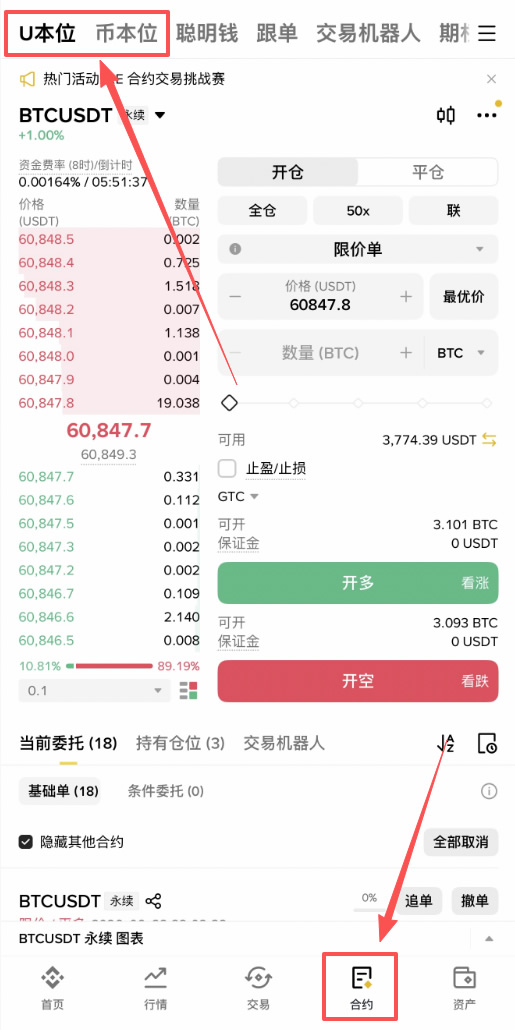
合约风险较高,如果没有经验,请务必谨慎操作。
下面仍以币安交易所为例,演示比特币合约做多与做空的操作流程。
1、进入合约交易界面:
打开币安APP,在底部导航栏点击右下角的「合约」按钮,即可进入合约交易界面。
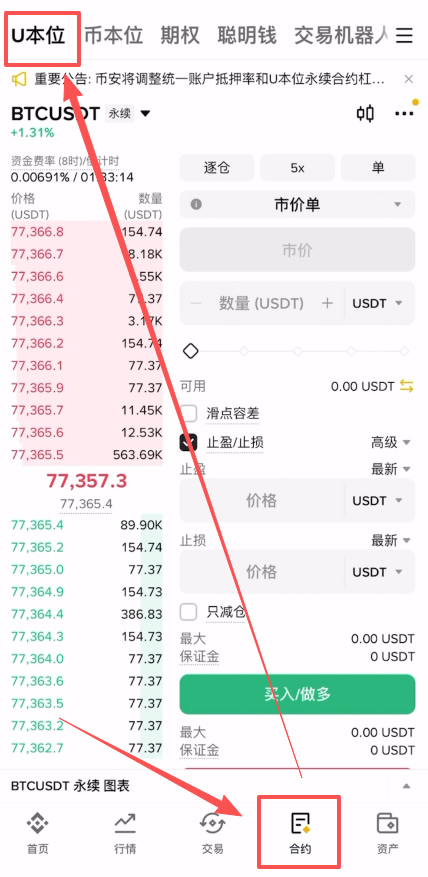
进入合约页面后,会看到「U本位」选项,这就是接下来要使用的合约类型。
2、选择交易对:
在交易对选择区域,可以选择想做多或做空的币种。比如想交易比特币,就在搜索框输入「BTC」,然后选择「BTCUSDT永续」。
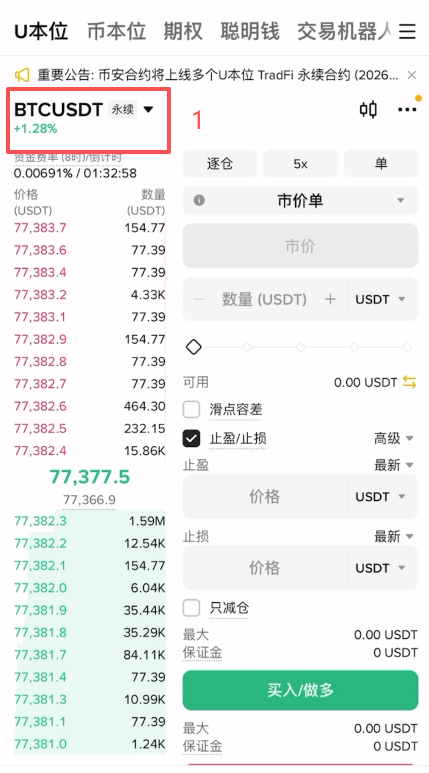
这里的「永续」指没有到期日的合约,可以一直持有,直到主动平仓或者爆仓。
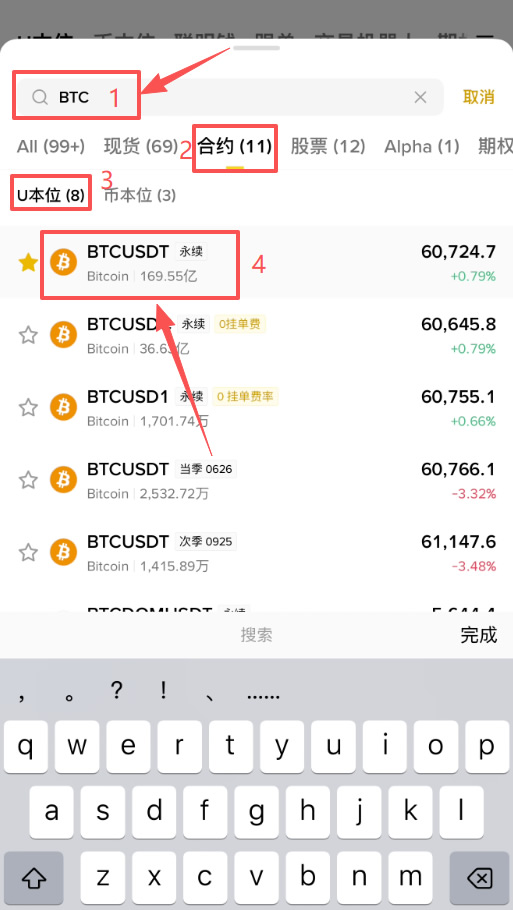
3、仓位模式应该选全仓还是逐仓?
选好交易对后,右侧就是下单区域。这里有一个很重要的设置:仓位模式。默认可能是「全仓」,但强烈建议改成「逐仓」。
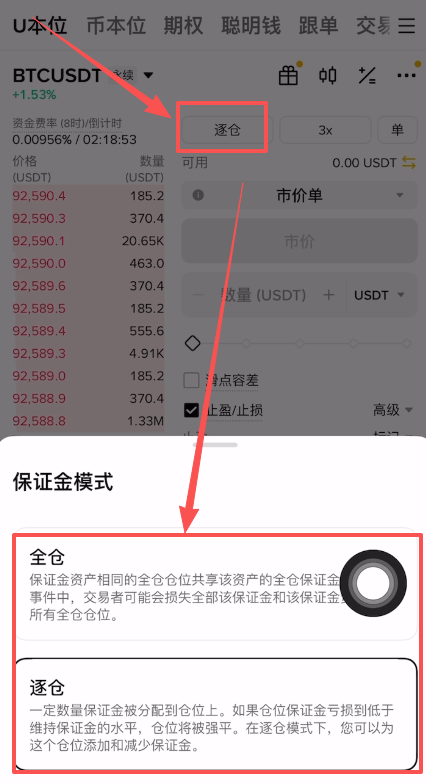
4、杠杆倍数设置:
在仓位模式旁边可以看到杠杆设置,可能显示「20X」。虽然币安最高支持150倍杠杆,但不建议开高倍杠杆。
建议把杠杆倍数控制在5倍以下,相对更安全。高倍杠杆收益大,风险也会成倍增加,很容易爆仓。
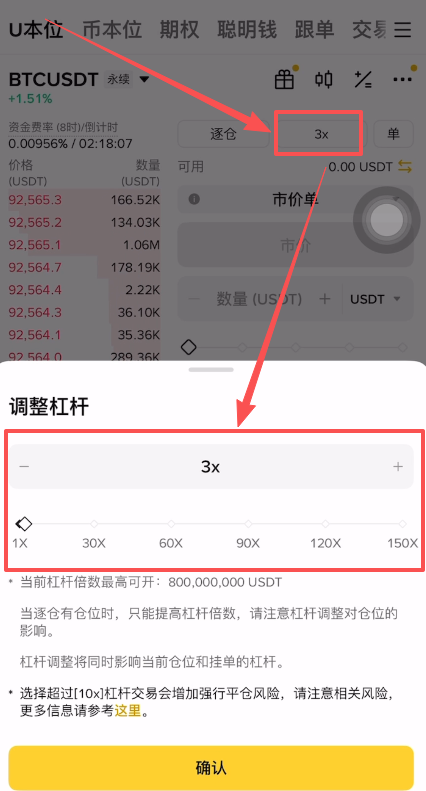
5、市价单和限价单的区别:
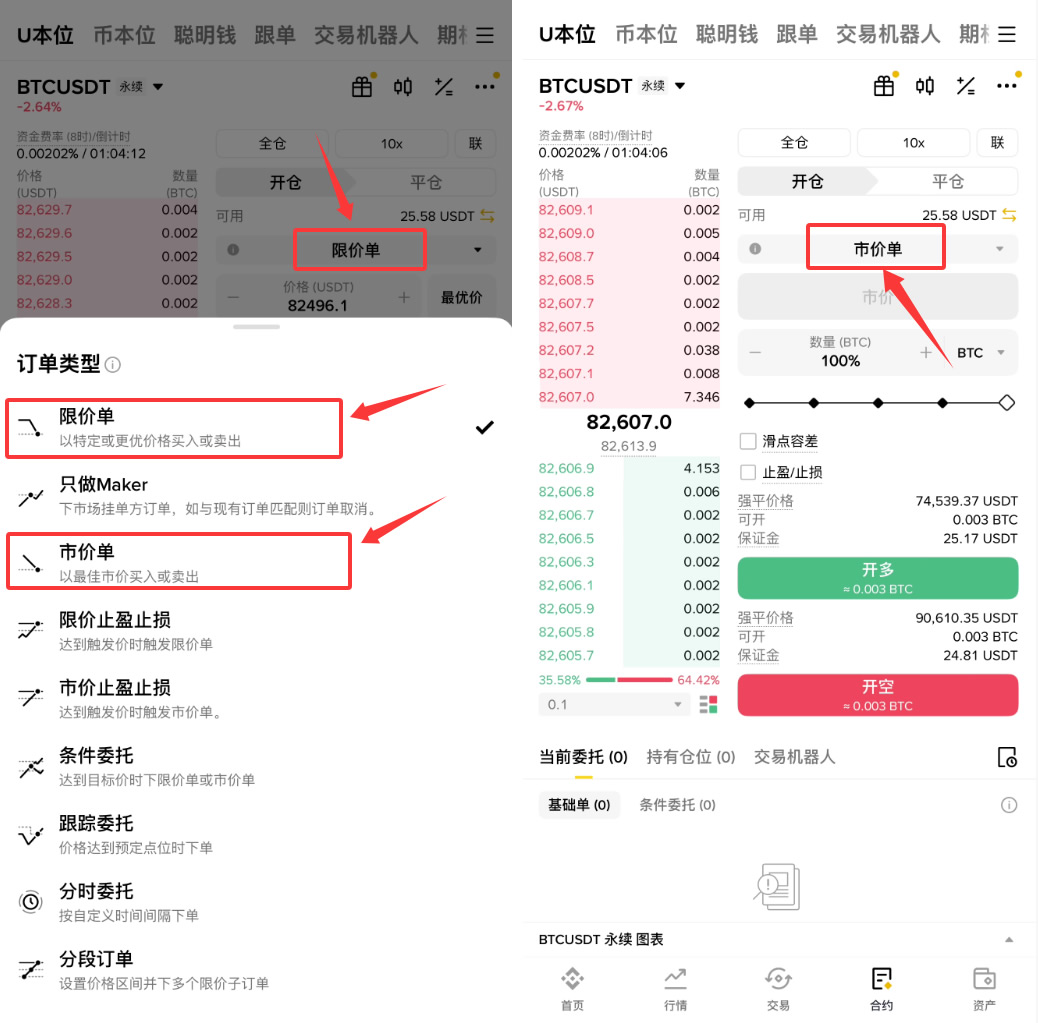
下单方式有两种:市价单和限价单。
限价单:以你指定的价格或更优价格买入或卖出,需要自己设定价格,达到后才成交
市价单:按当前市场最优价格直接买入或卖出,立即成交
新手建议用市价单,操作简单,不用等待成交。
6、把USDT转到合约账户:
如果可用USDT显示为0,说明合约账户里没有资金。点击右侧的黄色箭头,可以把USDT从现货账户划转到U本位合约账户。
选择划转数量,点击「最大」可全部转入,然后点击「确认」。划转成功后,就有资金可以交易合约了。
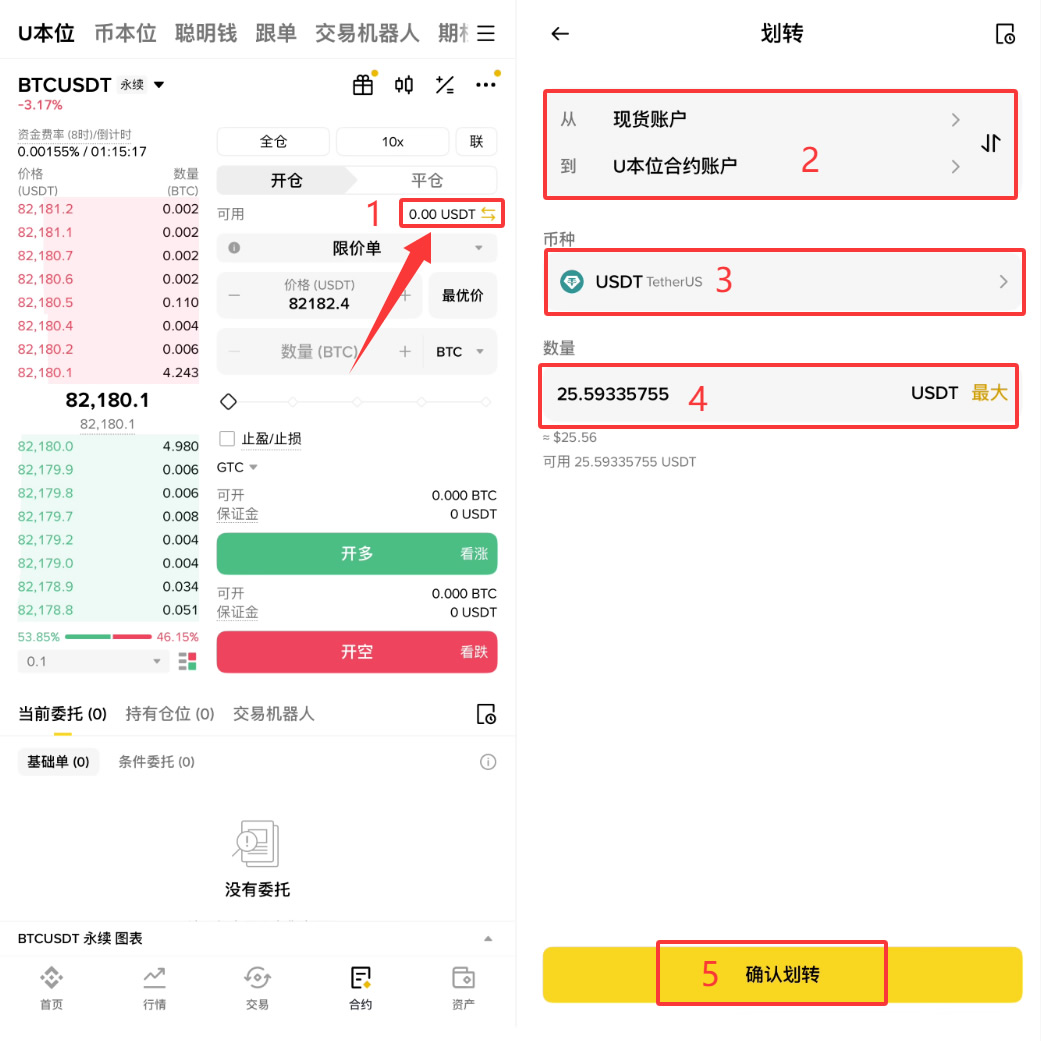
7、怎么判断做多还是做空?
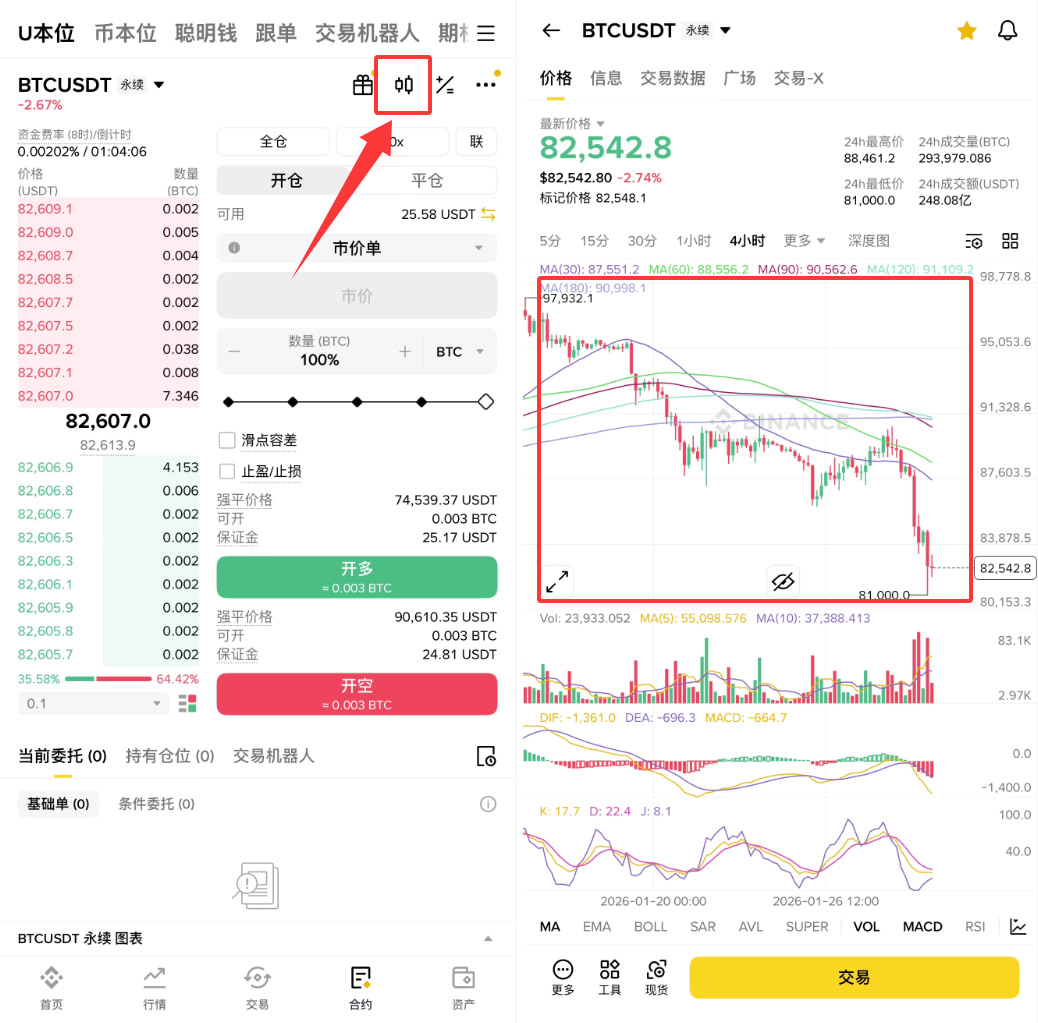
下单前需要判断币价未来走势。点击右上角的小图表图标,可以查看该币种的K线图。
根据技术分析或自己的判断,认为币价会涨就做多,认为会跌就做空。比如觉得比特币会涨,那就选择做多。
8、止盈止损应该怎么设置?
下单前,必须设置“止盈”和“止损”价格。
止盈 (Take Profit):当价格达到预设的盈利点位时,系统会自动平仓,锁定利润。例如,做空时,可以在当前价格下方设置一个目标价。
止损 (Stop Loss):当价格向不利方向移动到该点位时,系统会自动平仓,防止亏损进一步扩大。例如,做空时,必须在当前价格上方设置一个止损价。
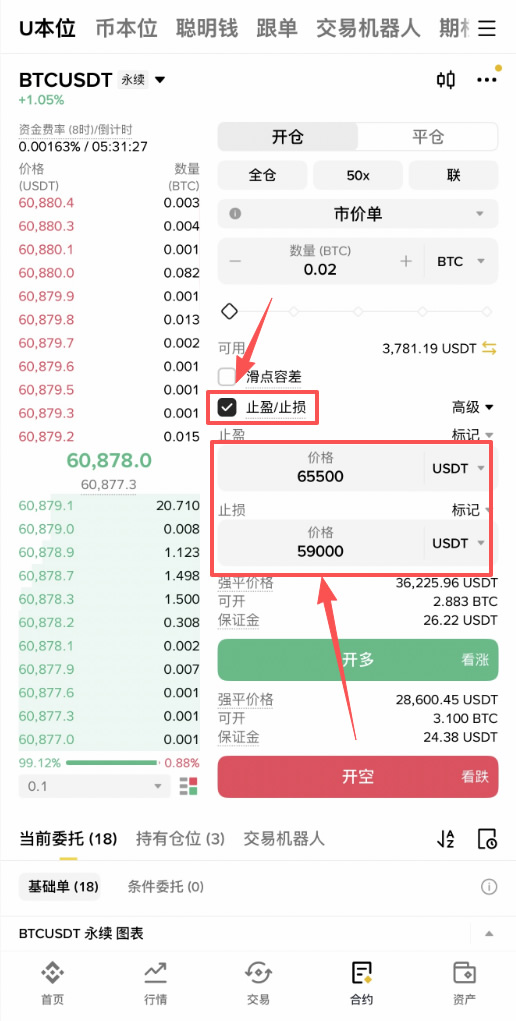
设置止盈止损非常重要,可以帮助自动平仓,避免贪心或恐慌造成更大损失。
9、怎么下单买入做多?
设置好止盈止损后,就可以选择投入数量了。拉动数量滑块或直接输入USDT数量,然后点击「买入做多」按钮。
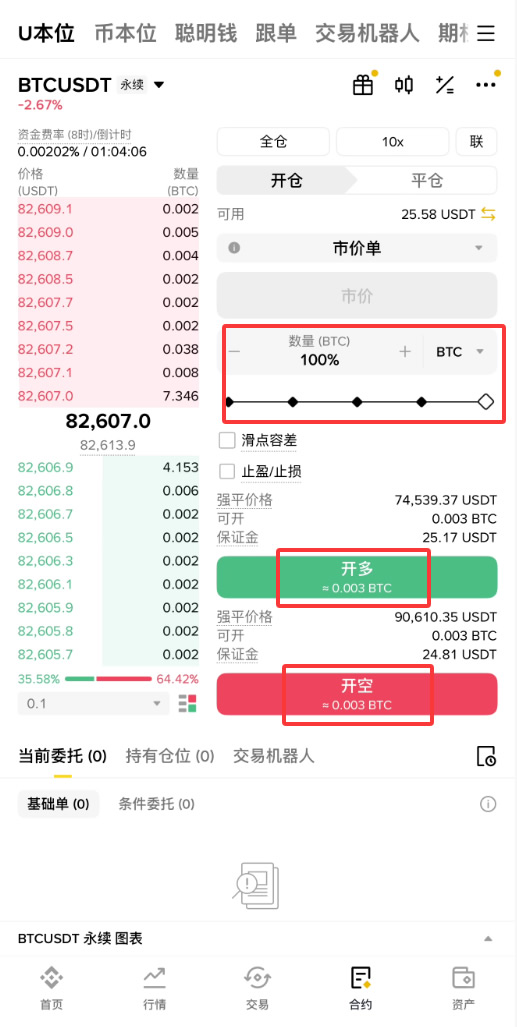
系统会弹出确认窗口,核对信息无误后点击「确认」,合约订单就成功提交了。
10、怎么查看持仓情况?
下单成功后,持仓会出现在页面下方的「持有仓位」区域,这里会实时显示:
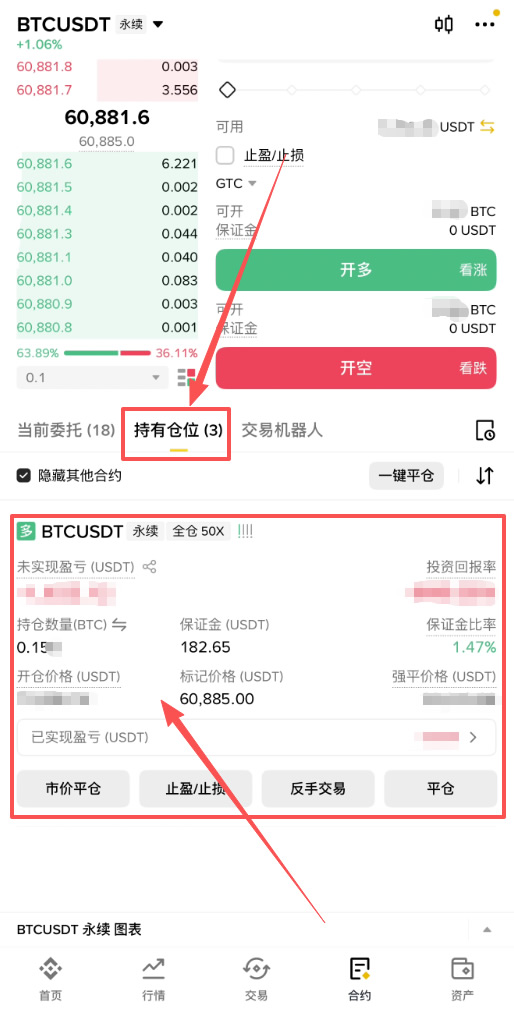
未实现盈亏
投资回报率
持仓数量
保证金
开仓价格
标记价格
强平价格
这些信息可以帮助实时了解合约的盈亏状况。
11、怎么手动平仓?
如果不想继续持有合约,可以手动平仓。在持仓区域点击「平仓」按钮,然后点击「确认」,合约交易就结束了。
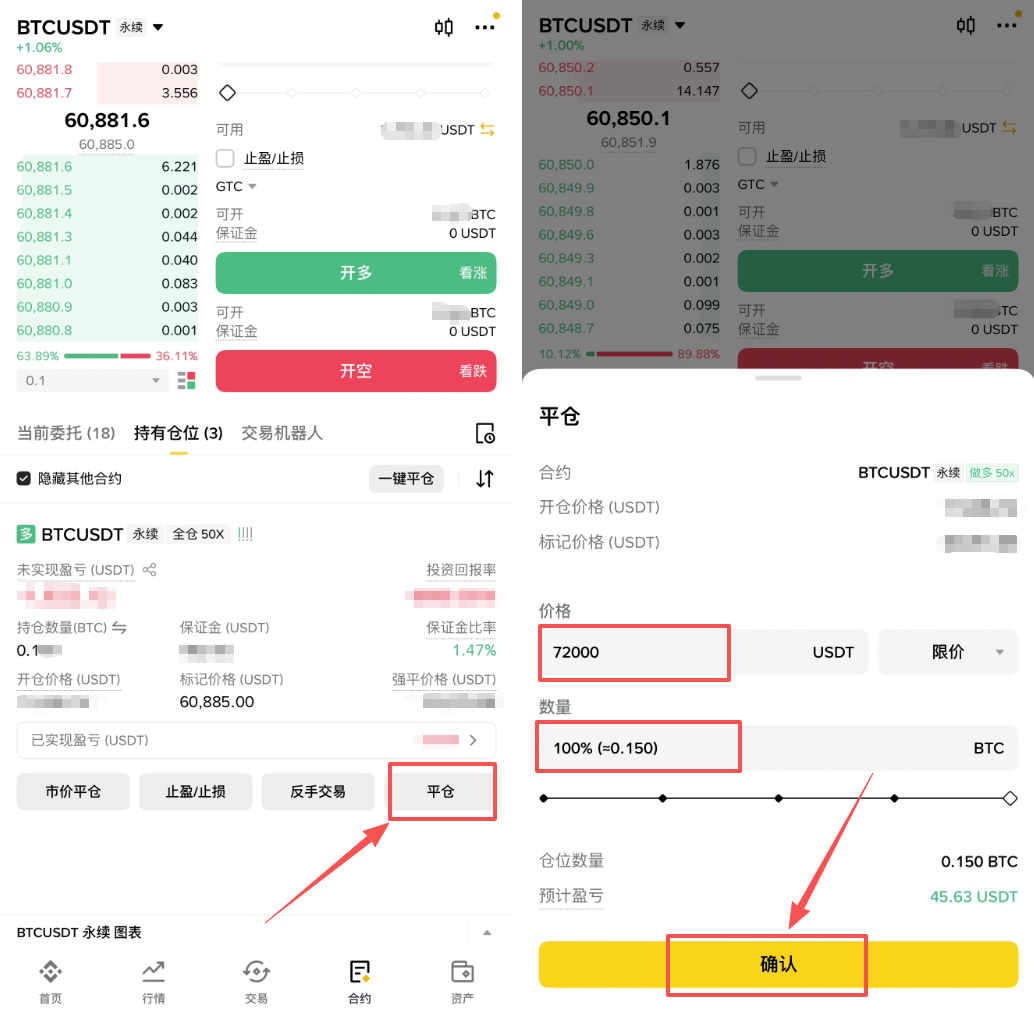
平仓后,盈亏会立即结算到合约账户余额中。
理解现货与合约的差异,仅停留在“有无杠杆”是不够的。合约市场中有两个机制,是现货交易中不存在、却深刻塑造合约持有体验的:资金费率与强制平仓。
资金费率的设计目的不是向交易所支付费用,而是让永续合约的价格不至于长期偏离现货。当永续价格高于现货、市场看涨情绪偏浓时,资金费率为正,多头需要定期向空头支付费用;当永续价格低于现货时,方向反转,空头向多头支付。这笔钱在用户之间直接转移,交易所不从中抽成。对于持仓者而言,资金费率构成了一项持续的持有成本或收益:做多一个正费率的永续合约,即便价格纹丝不动,账户权益也会因资金费用的支出而缓慢减少。这一点在现货中完全不存在——持有现货不产生“持仓费”。
强制平仓则是保证金制度的直接推论。合约仓位需要维持一定比例的保证金;当账户权益(保证金余额)低于维持保证金要求时,系统会自动平仓,以防止亏损进一步扩大。触发条件是明确的、机械的:权益低于维持保证金线。以100倍杠杆为例,开仓后价格向不利方向变动约0.5%就可能将账户权益推至强平阈值附近;杠杆越低,价格需要移动的幅度越大,强平距离才越远。现货没有保证金要求,因此也没有这一自动了结机制;但这不意味着现货“更安全”或合约“更危险”——它意味着两种工具在仓位存续的约束条件上根本不同:现货的约束是市场价格本身,合约的约束是市场价格与保证金充足性的叠加。
“现货买了不提币,和合约有什么区别?”
区别在于你持有的是什么。在交易所的现货账户中买入比特币但不提取,你持有的仍然是现货头寸,交易所负债表中对应的是实际比特币的索取权。合约账户中的头寸不构成对比特币的索取权,而是一份以现金结算的差价合约。前者在交易所层面涉及资产托管与储备,后者纯粹是衍生品敞口。2024年比特币现货ETF的兴起进一步说明,“不直接提币的现货敞口”有独立的存在形式,但其定价与结算逻辑仍然锚定现货,而非合约。
“合约是不是‘赌大小’?”
这个说法抓住了合约的一个侧面,但不完整。合约的方向性交易确实在盈亏结果上类似于对价格方向的押注,但它同时具备现货不具备的功能:对冲。持有现货的人可以通过开立空头合约来对冲短期价格下行敞口,而不必卖出实物比特币。此外,交割合约的固定到期结构被部分机构用于有确定时间节点的风险管理。将合约整体等同于“赌大小”,会忽略这些结构性用途;反过来,将合约视为纯粹的“高级工具”而忽略其保证金机制对持有体验的塑造,同样不完整。
“资金费率为负,是不是做多就‘免费赚钱’?”
不是。负资金费率意味着空头向多头支付费用,持有永续多头的确可能在资金费用上获得正现金流。但这笔收入并不独立于价格变动:如果价格在此期间下跌,多头仓位的亏损可能远超收到的资金费用。资金费率是持有合约的一阶成本或收益项,但它不构成一个无风险的套利来源。交易者在计算净盈亏时,需要将资金费用、手续费与价格变动合并考量。
“现货和合约,到底哪个好?”
这个问题没有脱离具体条件的统一答案,但有边界的判断是可能的。如果你的目的是在一段时间内持有比特币本身——无论是为了长期配置、链上参与,还是单纯不想引入保证金管理这一变量——现货在结构上更匹配:它不产生持仓费用,不存在强平价格,资产所有权清晰。如果你的目的是对价格方向表达观点,或需要对现有现货敞口进行对冲,合约提供了现货不具备的工具:双向交易、杠杆调节和到期结构。代价是引入了资金费率与保证金维持要求这两个需要持续管理的变量。所谓“好”,取决于你愿意管理多少变量,以及这些变量是否与你的持有目的相容。
比特币现货与合约之间的分界线,归根结底是所有权与合约敞口之间的分界线。现货交易完成的是资产本身的转移,合约交易完成的是对未来结算的约定。杠杆、资金费率、强制平仓、交割日,这些都是合约一侧的制度组件,它们使合约成为一种需要主动管理的工具,而不是现货的“升级版”或“替代品”。对于刚接触这一领域的人来说,先理解现货的“全额资金—资产所有权”结构,再理解合约的“保证金—现金结算”结构,比急于判断“哪个更好”更有助于形成可积累的认知。比特币合约市场的未平仓规模在数百亿美元量级波动,现货ETF的管理规模已超过千亿美元,两者并行存在,各自服务于不同的持有目的与交易需求。选择哪一种,本质上是在回答:你需要的是一段时间内的资产本身,还是一段时间内的价格判断。
上一篇:合约止盈止损怎么设置最合理?合约止盈止损的最高技巧解析
没有下一篇了
相关教程
更多