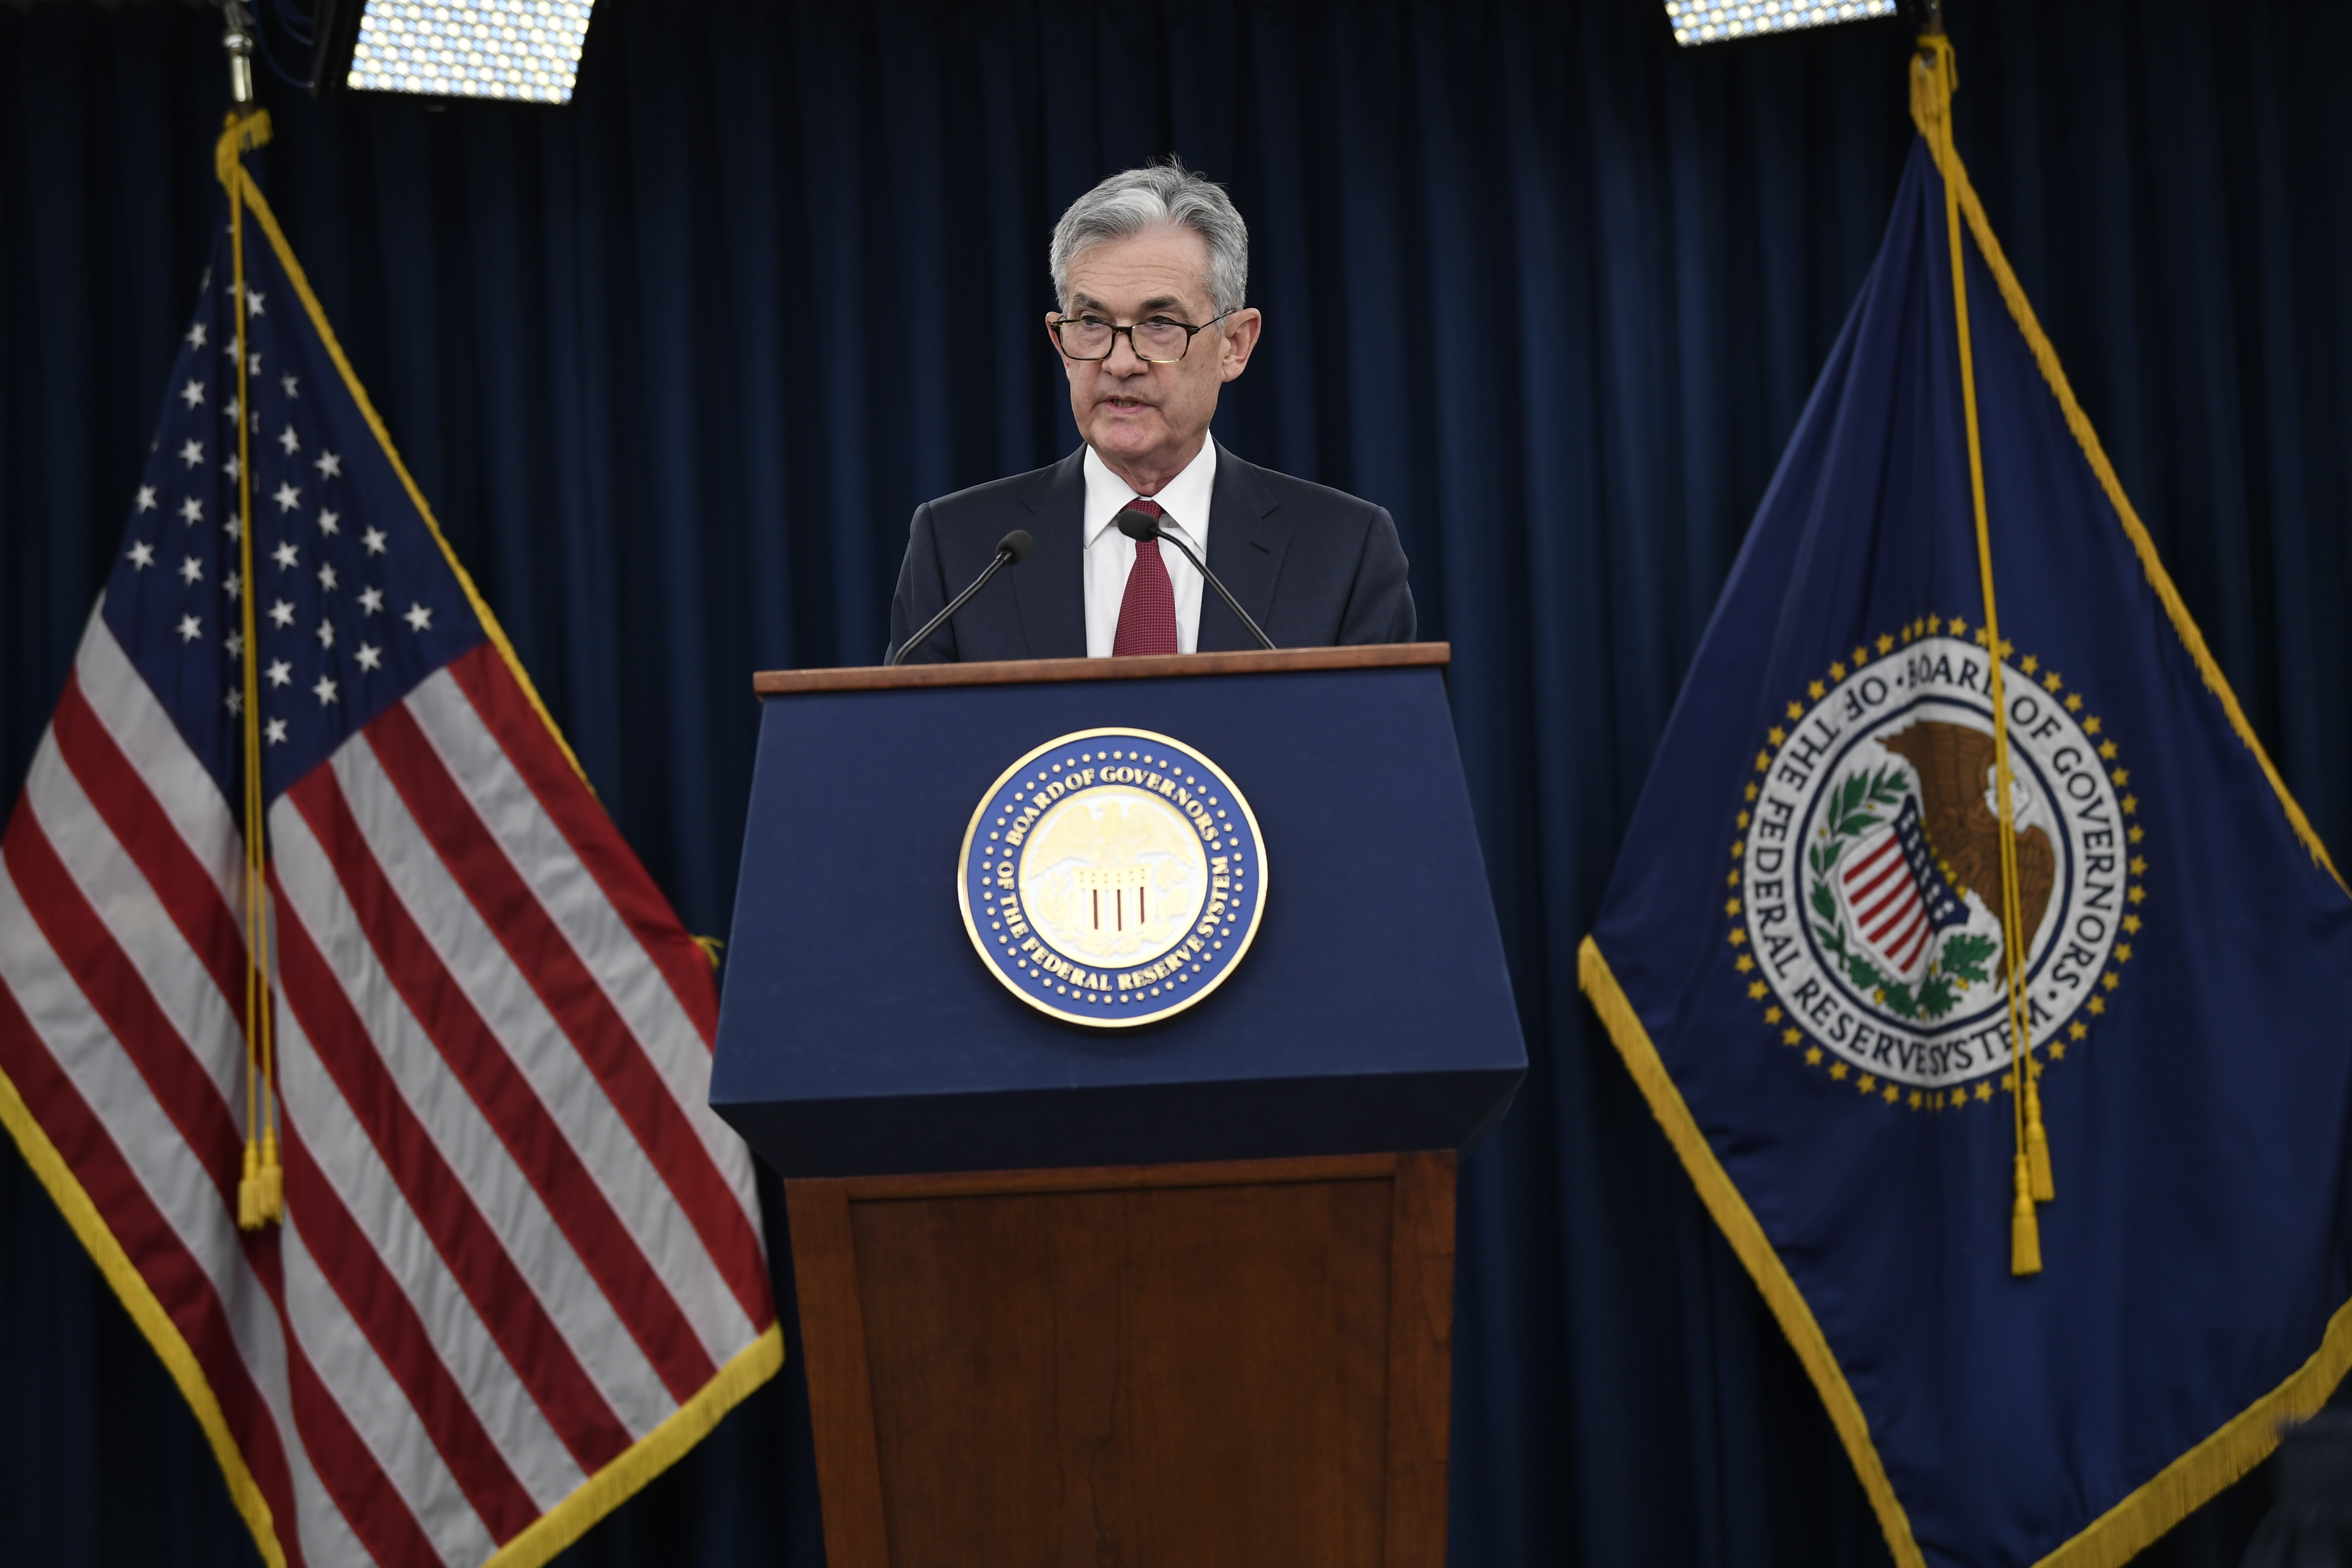
“美联储加息”这个说法在日常讨论中经常被简化,但它指向的并不是一个抽象的信号,而是一个具体的利率操作。美联储加息上调的是“联邦基金利率”的目标区间,即美国存款类机构之间进行隔夜拆借的利率。美国是市场化利率国家,美联储不能直接规定商业银行的存贷款利率;它通过公开市场操作调节银行体系的准备金供给,间接把隔夜拆借利率推入目标区间。商业银行的存贷款利率、短期国债收益率、货币市场基金回报,都以此为基准向下传导。
因此,理解加息对币圈的影响,关键不在于“加息”这个动作本身,而在于它改变了什么:美元的无风险收益率。当联邦基金利率从接近零抬升至5%以上,持有美元现金或短期美债就能获得可观的利息,而比特币、以太坊等加密资产本身不产生法币计价的利息。两者之间的“机会成本差”被急剧拉大。这个差额,才是后续所有传导链条的起点。
加息并不直接“打击比特币”,它通过四个可观察的渠道施加影响,每条渠道的作用强度在不同市场环境下差异很大。
加密资产不支付固定利息。当短期美债收益率升至4%—5%时,投资者即使不承担价格波动,也能获得相对确定的回报。资金从加密市场向生息资产迁移,不需要任何“恐慌情绪”作为前提,只需要收益率的比较足够悬殊。Gate研究院在梳理2026年9月加息背景时,将“提高无风险收益率、削弱持有加密资产吸引力”列为第一条传导路径。
实际利率等于名义利率减去通胀预期。当美联储快速加息而通胀预期没有同步抬升时,实际利率走高。比特币在定价框架中常被类比为“高久期资产”——它的价值更多依赖远期预期,而非当期现金流,因此对贴现率的变化敏感。2022年的数据提供了一个极端样本:比特币与美国10年期实际利率的90日相关系数达到-0.95,在实际利率上升超过170个基点的期间,比特币价格下跌约57%。
加息通常伴随美元升值。对于非美元投资者而言,以美元计价的比特币变得更“贵”,边际购买意愿受到抑制。2022年夏,比特币与美元指数的相关系数达到-0.94,美元指数飙升至20年高点突破110的过程中,比特币持续承压。需要注明的是,这种负相关并非恒定关系;同一来源在另一时点的观测显示,比特币收益中约17%可由美元指数解释,相关性在不同窗口下会显著漂移。
加密市场内部普遍存在杠杆。流动性收紧→价格下跌→抵押品价值缩水→强制平仓→进一步下跌,这一链条在2022年被反复触发。Gate研究院将“高杠杆放大波动、触发强制平仓的连锁反应”列为加息影响加密市场的第四条路径。这条路径不改变方向,但放大振幅。
把“加息利空币圈”当作一条无例外的定律,会被数据反驳。2015—2018年的加息周期中,比特币从约450美元一路上涨至2017年12月的近20000美元,牛市恰恰在渐进加息背景下展开。对这一“例外”的一种解释是,当时比特币定价的主导资金并非北美机构,中国、日本、欧盟同期处于利率下行或宽松环境,加密市场自身的周期力量压过了美联储的紧缩节奏。
2022年则是另一个极端。美联储在一年内累计加息425个基点,比特币全年跌幅超过65%,在全球大类资产表现中排名倒数第一。但同样需要标注边界:2022年的下跌并非纯粹由加息造成,Terra/UST崩盘(5月)和FTX破产(11月)两个行业内部冲击与宏观紧缩叠加,放大了跌幅。
2026年9月的最近一次加息则提供了第三种样本:加息25个基点落地后,比特币和以太坊即时反应温和,随后7个交易日分别上涨11.58%和11.94%,SOL上涨18.70%。“预期已被充分定价”和“不确定性消除”可以在短期内覆盖加息本身的紧缩含义。
下表汇总了上述三条传导渠道的作用方向与典型观测:
| 传导渠道 | 作用方向 | 典型观测值(2022年样本) |
|---|---|---|
| 无风险收益率上升 | 资金从加密资产向生息资产迁移 | 短端美债收益率从近零升至4%以上 |
| 实际利率上行 | 高久期风险资产承压 | BTC与实际利率90日相关系数 -0.95 |
| 美元走强 | 非美元投资者边际购买力下降 | BTC与DXY相关系数一度达 -0.94 |
| 杠杆放大 | 不改变方向,放大波动幅度 | 紧缩冲击后BTC跌幅约为纳指的 3—5倍(滞后约10个交易日) |
“币圈”是一个内部差异极大的集合。加息作为宏观流动性变量,作用于不同加密资产时,经过的“过滤器”并不相同。
比特币的防御性在主要加密资产中相对突出。2026年9月加息后的反弹中,BTC涨幅小于SOL,但在历史紧缩冲击中,BTC的跌幅通常小于山寨币。其较深的现货市场和现货ETF通道提供了额外的流动性缓冲。
以太坊及大盘山寨币面临一层额外的约束:以太坊的质押收益使其部分属性接近“生息资产”,当无风险利率上升时,ETH的质押收益率需要与美债收益率竞争,吸引力受到相对削弱。至于更小市值的山寨币和Meme币,其定价高度依赖投机性边际资金;流动性收紧时,它们往往最先失去买盘深度,跌幅显著大于BTC和ETH。
稳定币是加息影响中最容易被忽视但机制最清晰的一环。法币抵押型稳定币(USDT、USDC)的发行商将储备金大量配置于短期美债和银行存款。2022—2023年的激进加息直接放大了这些储备的利息收入,使发行商成为高利率环境的受益者。但持有稳定币的用户并不获得这部分收益,这相当于一种隐性的“铸币税”扩张。国际清算银行的一项研究进一步显示,USDC需求对美国存款利率变化的敏感度约为USDT的两倍,在紧缩周期中USDC供应的收缩更为剧烈。这意味着稳定币总供给的变动,也可以作为观察加息对加密市场内部流动性影响的辅助指标。
下表对比了主要加密资产类别在加息环境下的敏感度差异:
| 资产类别 | 核心敏感渠道 | 相对敏感度 |
|---|---|---|
| 比特币(BTC) | 实际利率、美元、ETF资金流 | 中高,但有现货市场深度缓冲 |
| 以太坊(ETH) | 实际利率 + 质押收益与无风险利率的竞争 | 中高,额外受质押经济约束 |
| 小市值山寨币/Meme币 | 投机性流动性枯竭 | 最高,流动性收紧时跌幅通常最大 |
| 法币抵押型稳定币 | 储备收益、供给收缩 | 机制不同:发行商受益,供给量随利率敏感收缩 |
比特币现货ETF改变了传导的“摩擦系数”。 2024年1月美国现货比特币ETF获批后,传统金融资金进出加密市场的通道被制度化了。这使得加息预期变化对资金流的影响更直接地体现在ETF的日度申赎数据上。2024年12月19日,美联储鹰派信号后,比特币现货ETF出现创纪录的6.8亿美元单日净流出,结束了连续15天的流入。同一时期,CoinShares记录的ETF流出规模达到6.21亿美元,直接归因于“美联储立场比预期更为鹰派”。ETF渠道的存在,并不改变加息的方向性压力,但它缩短了宏观信号传导到价格的时间,也使得“鹰派意外”的冲击更集中。
减半周期与加息周期可能同向,也可能错位。 2024年4月比特币完成第四次减半,但减半之前价格已因ETF预期创出新高,这与前三次减半前的情形明显不同。在2023年10月至2024年初的上涨阶段,比特币与美债实际收益率反而出现了阶段性正向相关,表明加密市场的内生叙事(ETF获批)可以在一定时间内覆盖宏观利率的通常方向。这提示一个边界:加息是重要的宏观背景变量,但不是加密市场唯一的定价因子。
问:美联储一加息,比特币就一定跌吗?
不是。2026年9月加息25个基点落地后,BTC、ETH、SOL在随后7个交易日分别上涨约11.58%、11.94%和18.70%。2015—2018年加息周期中比特币也走出了牛市。更准确的表述是:加息改变的是流动性条件和机会成本的方向,但价格的实际路径取决于预期差、市场杠杆水平和同期行业事件。2022年的暴跌是加息、Terra崩盘、FTX破产三重因素叠加的结果,不能将跌幅单独归因于加息。
问:为什么2022年比特币跌得比美股还多?
一项覆盖2438个交易日、62次FOMC会议的九年回溯研究显示,比特币对美联储紧缩冲击的反应滞后约10个交易日,跌幅是纳斯达克的3到5倍。高杠杆和24/7连续交易的市场结构放大了下行时的强制平仓压力,使得同一宏观冲击在加密市场的价格弹性高于受熔断机制和机构持仓纪律约束的股票市场。
问:稳定币在加息时是“避风港”吗?
从价格锚定角度,法币抵押型稳定币在加息期间通常保持1美元附近,但这不等于持有稳定币“没有成本”。加息期间,发行商从储备资产中获得更高的利息收入,而持币者不获得这部分收益。此外,BIS研究显示USDC供给对存款利率的敏感度约为USDT的两倍,加息周期中稳定币总供给可能收缩,这意味着以稳定币计价的“场外弹药”在减少,而非增加。
问:现在看加息对币圈的影响,最应该盯什么指标?
单次FOMC决议的解释力有限。可观察的中间变量包括:美元指数方向、10年期美债实际收益率、比特币现货ETF的周度净流入/流出、以及稳定币总供给的边际变化。这些变量比“加息/不加息”的二元判断更接近资金实际流动的层面。同时需要留意相关性本身的不稳定性:比特币与美元指数的相关系数在不同窗口下可以从-0.94漂移至接近零,将某一时点的强相关当作永久规律,会系统性高估单一宏观变量的预测能力。
美联储加息对币圈的影响是真实的,但它的作用方式比“利空”二字复杂得多。最清晰、最可重复的机制是机会成本:当美元无风险收益率抬升,不产生法币利息的加密资产在边际资金的配置排序中位置后移。最容易被误读的机制是相关性:-0.95的相关系数出现在2022年那个特定的宏观—行业共振窗口,它证明的是敏感度可以极高,而不是敏感度永远极高。2026年9月加息后主要加密资产的短期反弹,从反面提醒了“预期定价”和“不确定性消除”的力量。
对币圈而言,加息更像一种流动性潮汐的转向信号,而不是一个自动触发的价格指令。潮汐的方向重要,但船本身的载重(杠杆水平)、船队的构成(资产分化)、以及同期是否有另一股洋流(ETF通道、行业事件、减半叙事)在起作用,同样决定最终抵达的位置。把加息放回这个多层框架里审视,比把它当作单一解释变量,更接近事实的边界。
没有下一篇了
相关教程
更多热门教程
更多热门软件
更多最新教程
更多美联储加息对币圈有什么影响?2026加息传导路径、资产分化、历史三阶段与关键观察指标全解析
美股这一轮会上涨吗?美股在交易所怎么买?
山寨币为什么价格波动大?该如何正确购买山寨币?
质押是什么意思?虚拟货币质押怎么赚钱?2026质押分类、收益来源
珍珠币PRL(Pearl)是什么?珍珠币挖矿详细规则与教程解析
比特币现货和合约的区别是什么,现货和合约哪个好?附购买教程
合约止盈止损怎么设置最合理?合约止盈止损的最高技巧解析
币圈和股票/基金有啥区别?新手进币圈应该注意什么?
全球前10大山寨币是哪些?注意事项有哪些?怎么购买?
数字交易平台的传统金融是什么?美股可以在里边买吗?
软件排行榜
更多